2026년 9월 21일, 나이키가 18년 만에 S&P100 지수에서 퇴출됐다. 2021년 11월 주당 179달러였던 주가는 5년도 안 돼 약 38달러까지 떨어졌고(−78%), 시가총액은 2640억 달러에서 550억~570억 달러 수준으로 200억 달러 넘게 증발했다. 도매 거래처와의 결별, 혁신 정체, 중국 시장 붕괴, 그리고 콜린 캐퍼닉 광고로 촉발된 'PC 마케팅' 논란까지, 나이키 몰락의 원인을 데이터로 짚어본다.
나이키, 18년 만에 S&P100에서 퇴출되다
S&P100은 S&P500 중에서도 시가총액 상위 100개 우량주만 추려낸 지수다. 나이키는 2008년 12월 편입 이후 18년 가까이 자리를 지켰지만, 2026년 9월 4~5일 퇴출이 발표되고 9월 21일부로 효력이 발생했다. 빈자리는 델 테크놀로지스, 팔로알토네트웍스, 아리스타네트웍스, 샌디스크 등 기술·데이터 인프라 기업이 채웠고, 같은 시점 허니웰 에어로스페이스·사이먼 프로퍼티 그룹·콜게이트파몰리브도 함께 빠졌다.
나이키는 S&P500에는 여전히 남아있지만, '블루칩 중의 블루칩'만 담는 S&P100 퇴출은 그 상징성 때문에 충격이 크다. 2026 회계연도 매출은 464억 달러로 전년과 비슷했지만, 2024 회계연도 정점(514억 달러)보다는 9.7% 줄었다.
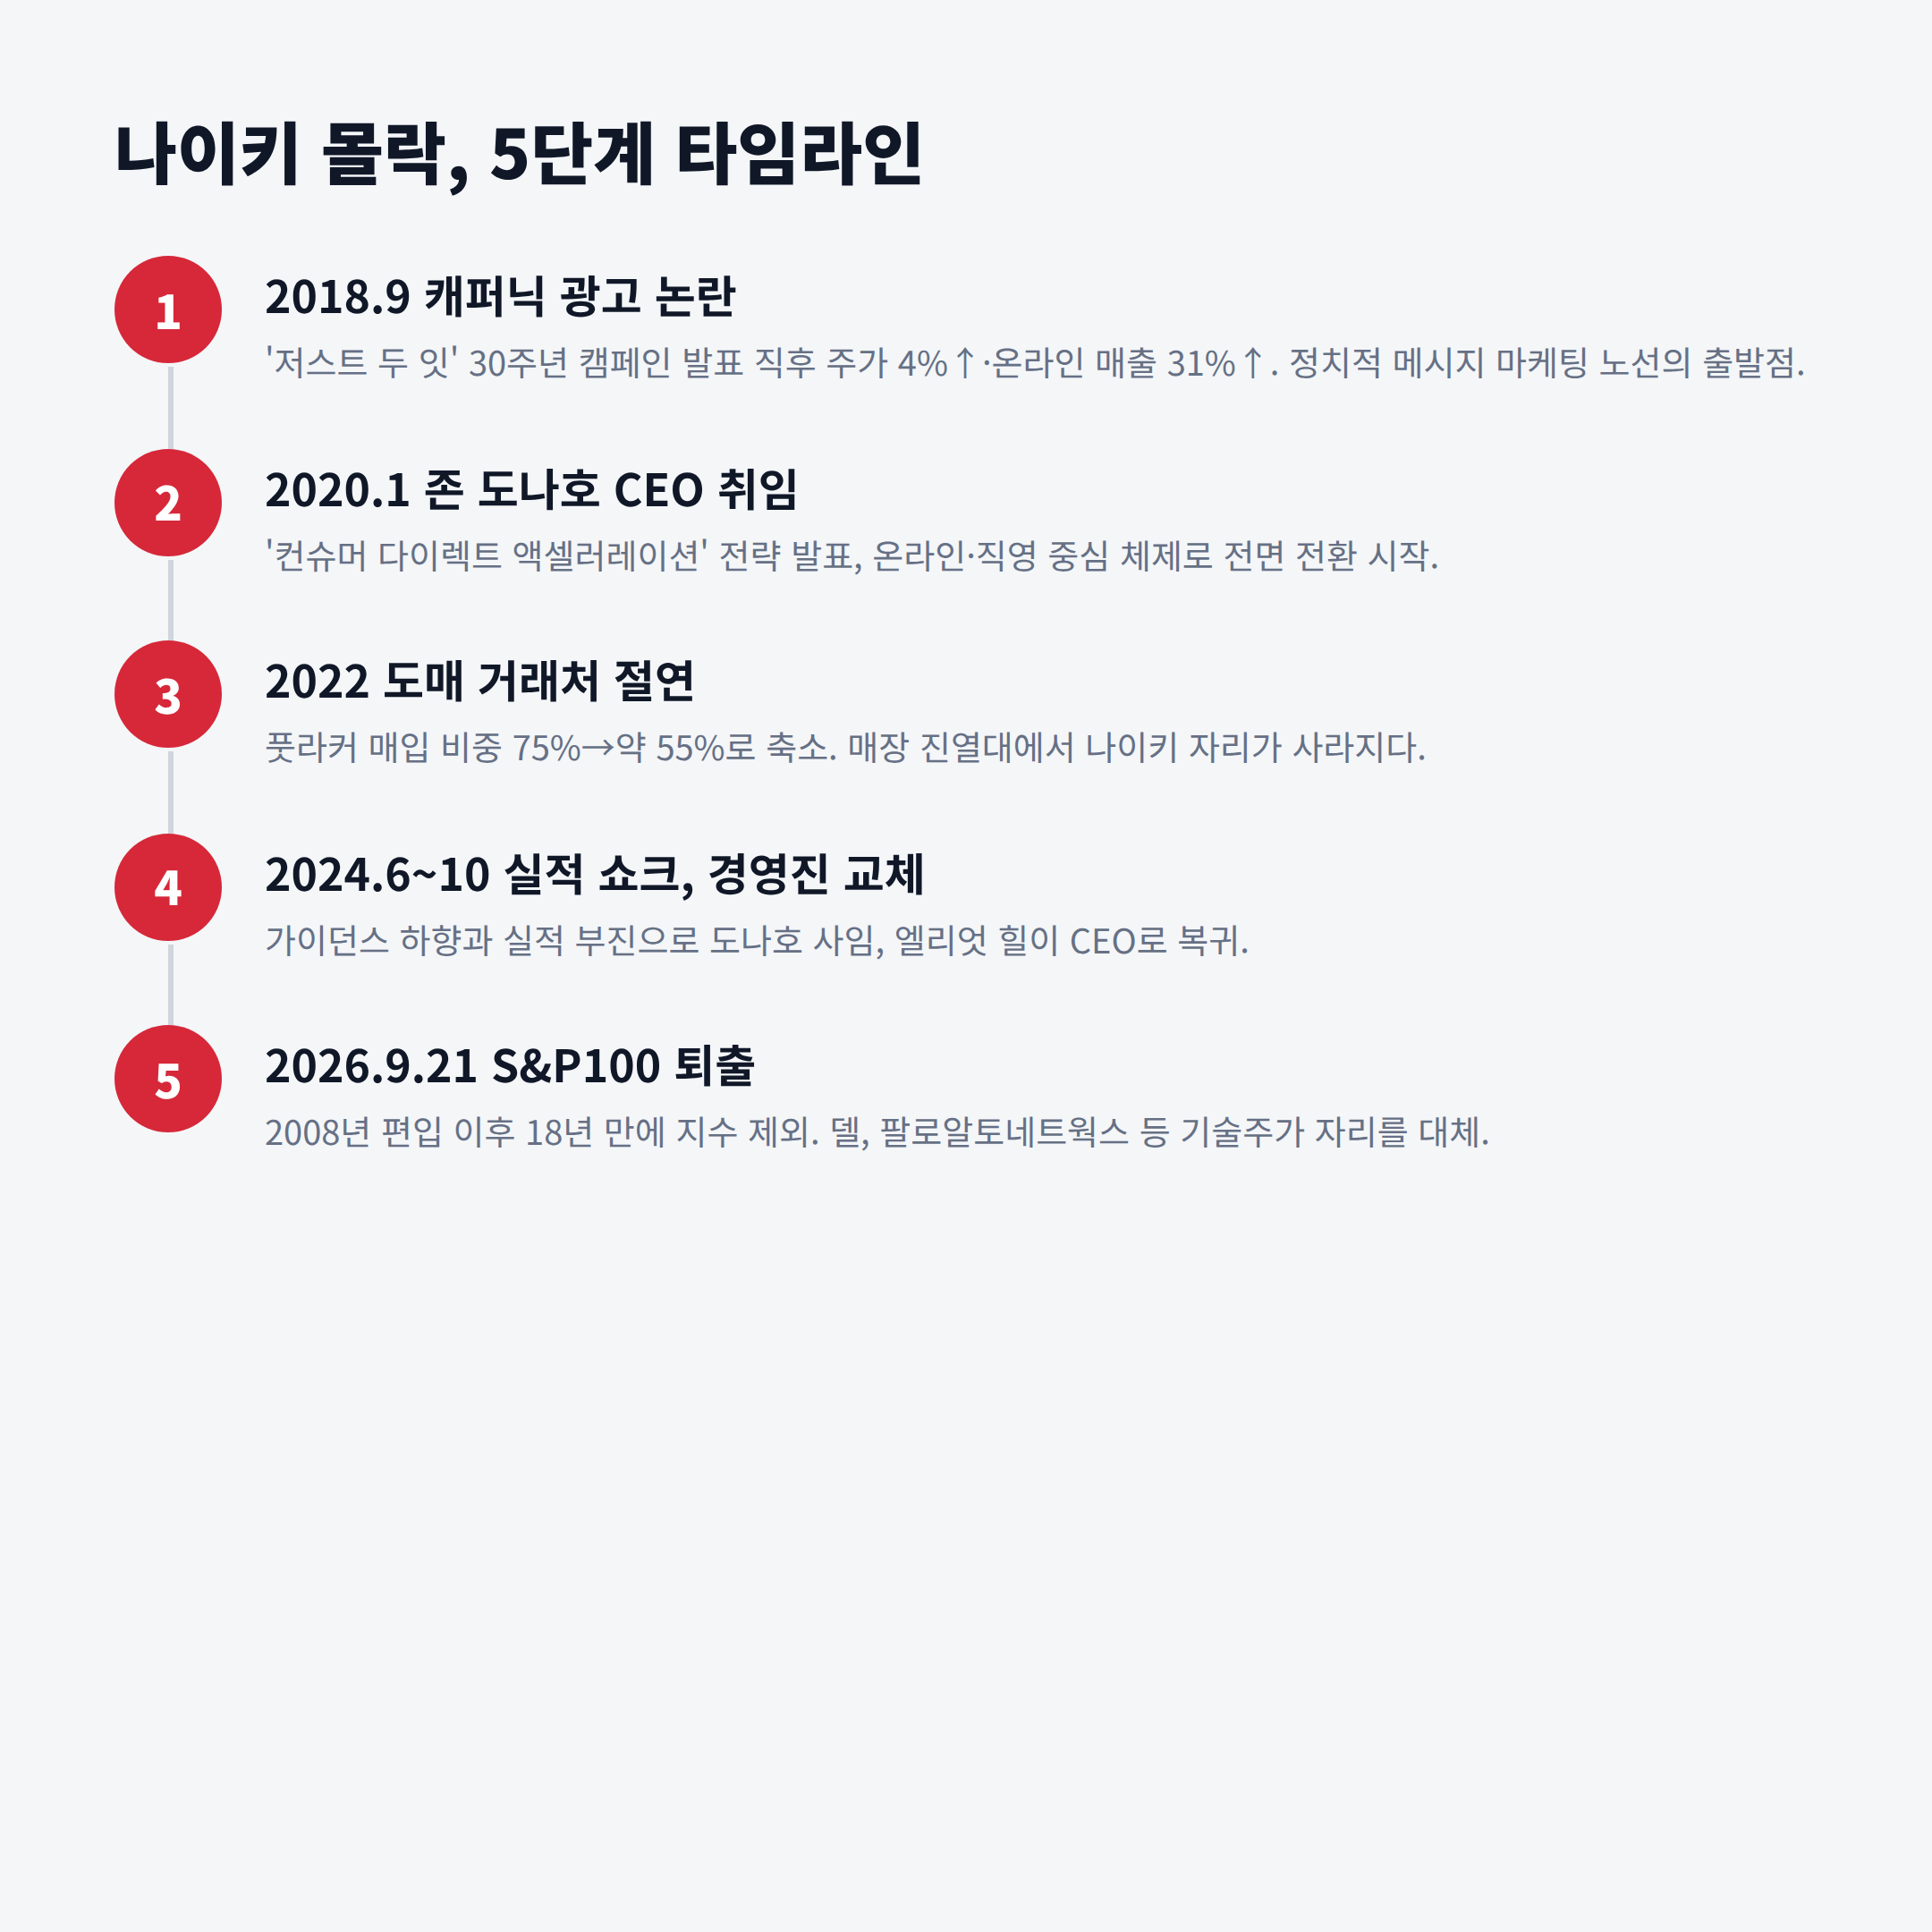
원인① 도매 거래처와의 결별 — DTC 올인 전략의 역풍
2020년 1월 취임한 존 도나호 전 CEO는 '컨슈머 다이렉트 액셀러레이션' 전략을 내걸고 나이키닷컴·SNKRS 앱 등 자사몰 중심 체제로 전환했다. 온라인 직접판매 마진율이 50~60%로, 35~40%인 도매 채널보다 수익성이 좋다는 계산이었다.
문제는 실행 방식이었다. 풋라커·ABC마트·DSW·메이시스 등 수십 년간 함께해온 도소매 협력업체와의 관계를 급격히 줄이면서, 오프라인 매장 진열대에서 나이키 제품이 빠르게 사라졌다. 풋라커 매입액 중 나이키 비중은 2020년 75%에서 2022년 약 55~60%까지 떨어졌다. 풋라커 CEO 딕 존슨은 "매입의 75%가 한 브랜드에서 나온다면 선택의 여지가 거의 없다"며 다변화 배경을 설명했다.
결과는 역설적이었다. 매장에서 제품을 직접 신어보고 비교할 기회가 줄면서 온라인·직영 매출까지 함께 내려앉았다. 한국 시장에서도 나이키 매출은 2022년 2조 1000억원에서 2025년 1조 7900억원으로 줄어든 반면, 같은 기간 호카는 249억원→1065억원(4배 이상), 아식스는 899억원→1866억원(2배 이상)으로 성장했다.

원인② 혁신의 정체 — 클래식 재탕과 기술력 뒤처짐
나이키는 에어조던·에어맥스·에어포스 등 클래식 모델의 색상만 바꿔 한정판으로 재출시하는 전략에 크게 의존했다. 한정판이 잦아지며 희소성은 사라지고, 신기술 개발 자원은 데이터 사이언스·이커머스 쪽으로 옮겨갔다. 그 사이 호카(맥스쿠셔닝)·온러닝(클라우드테크) 같은 신흥 브랜드가 기술 혁신형 러닝화로 시장을 잠식했고, 나이키의 전 세계 신발 시장 점유율은 2022년 25.9%에서 2024~2025년 22.9%로 떨어졌다.
팬데믹 시기 50배에 달했던 나이키 주가수익비율(PER)은 투자자들이 '성장 플랫폼 기업'이 아닌 '전통 리테일 기업'으로 재평가하면서 17~22배로 다시 내려앉았다. 가격에서도 타격이 확인된다. 발매가 13만 9000원이던 나이키 덩크 로우 '범고래'는 2021년 1월 리셀 최고가 50만원을 찍었지만, 2026년 9월 현재 8만 9000원까지 떨어져 발매가보다도 35% 낮게 거래된다.
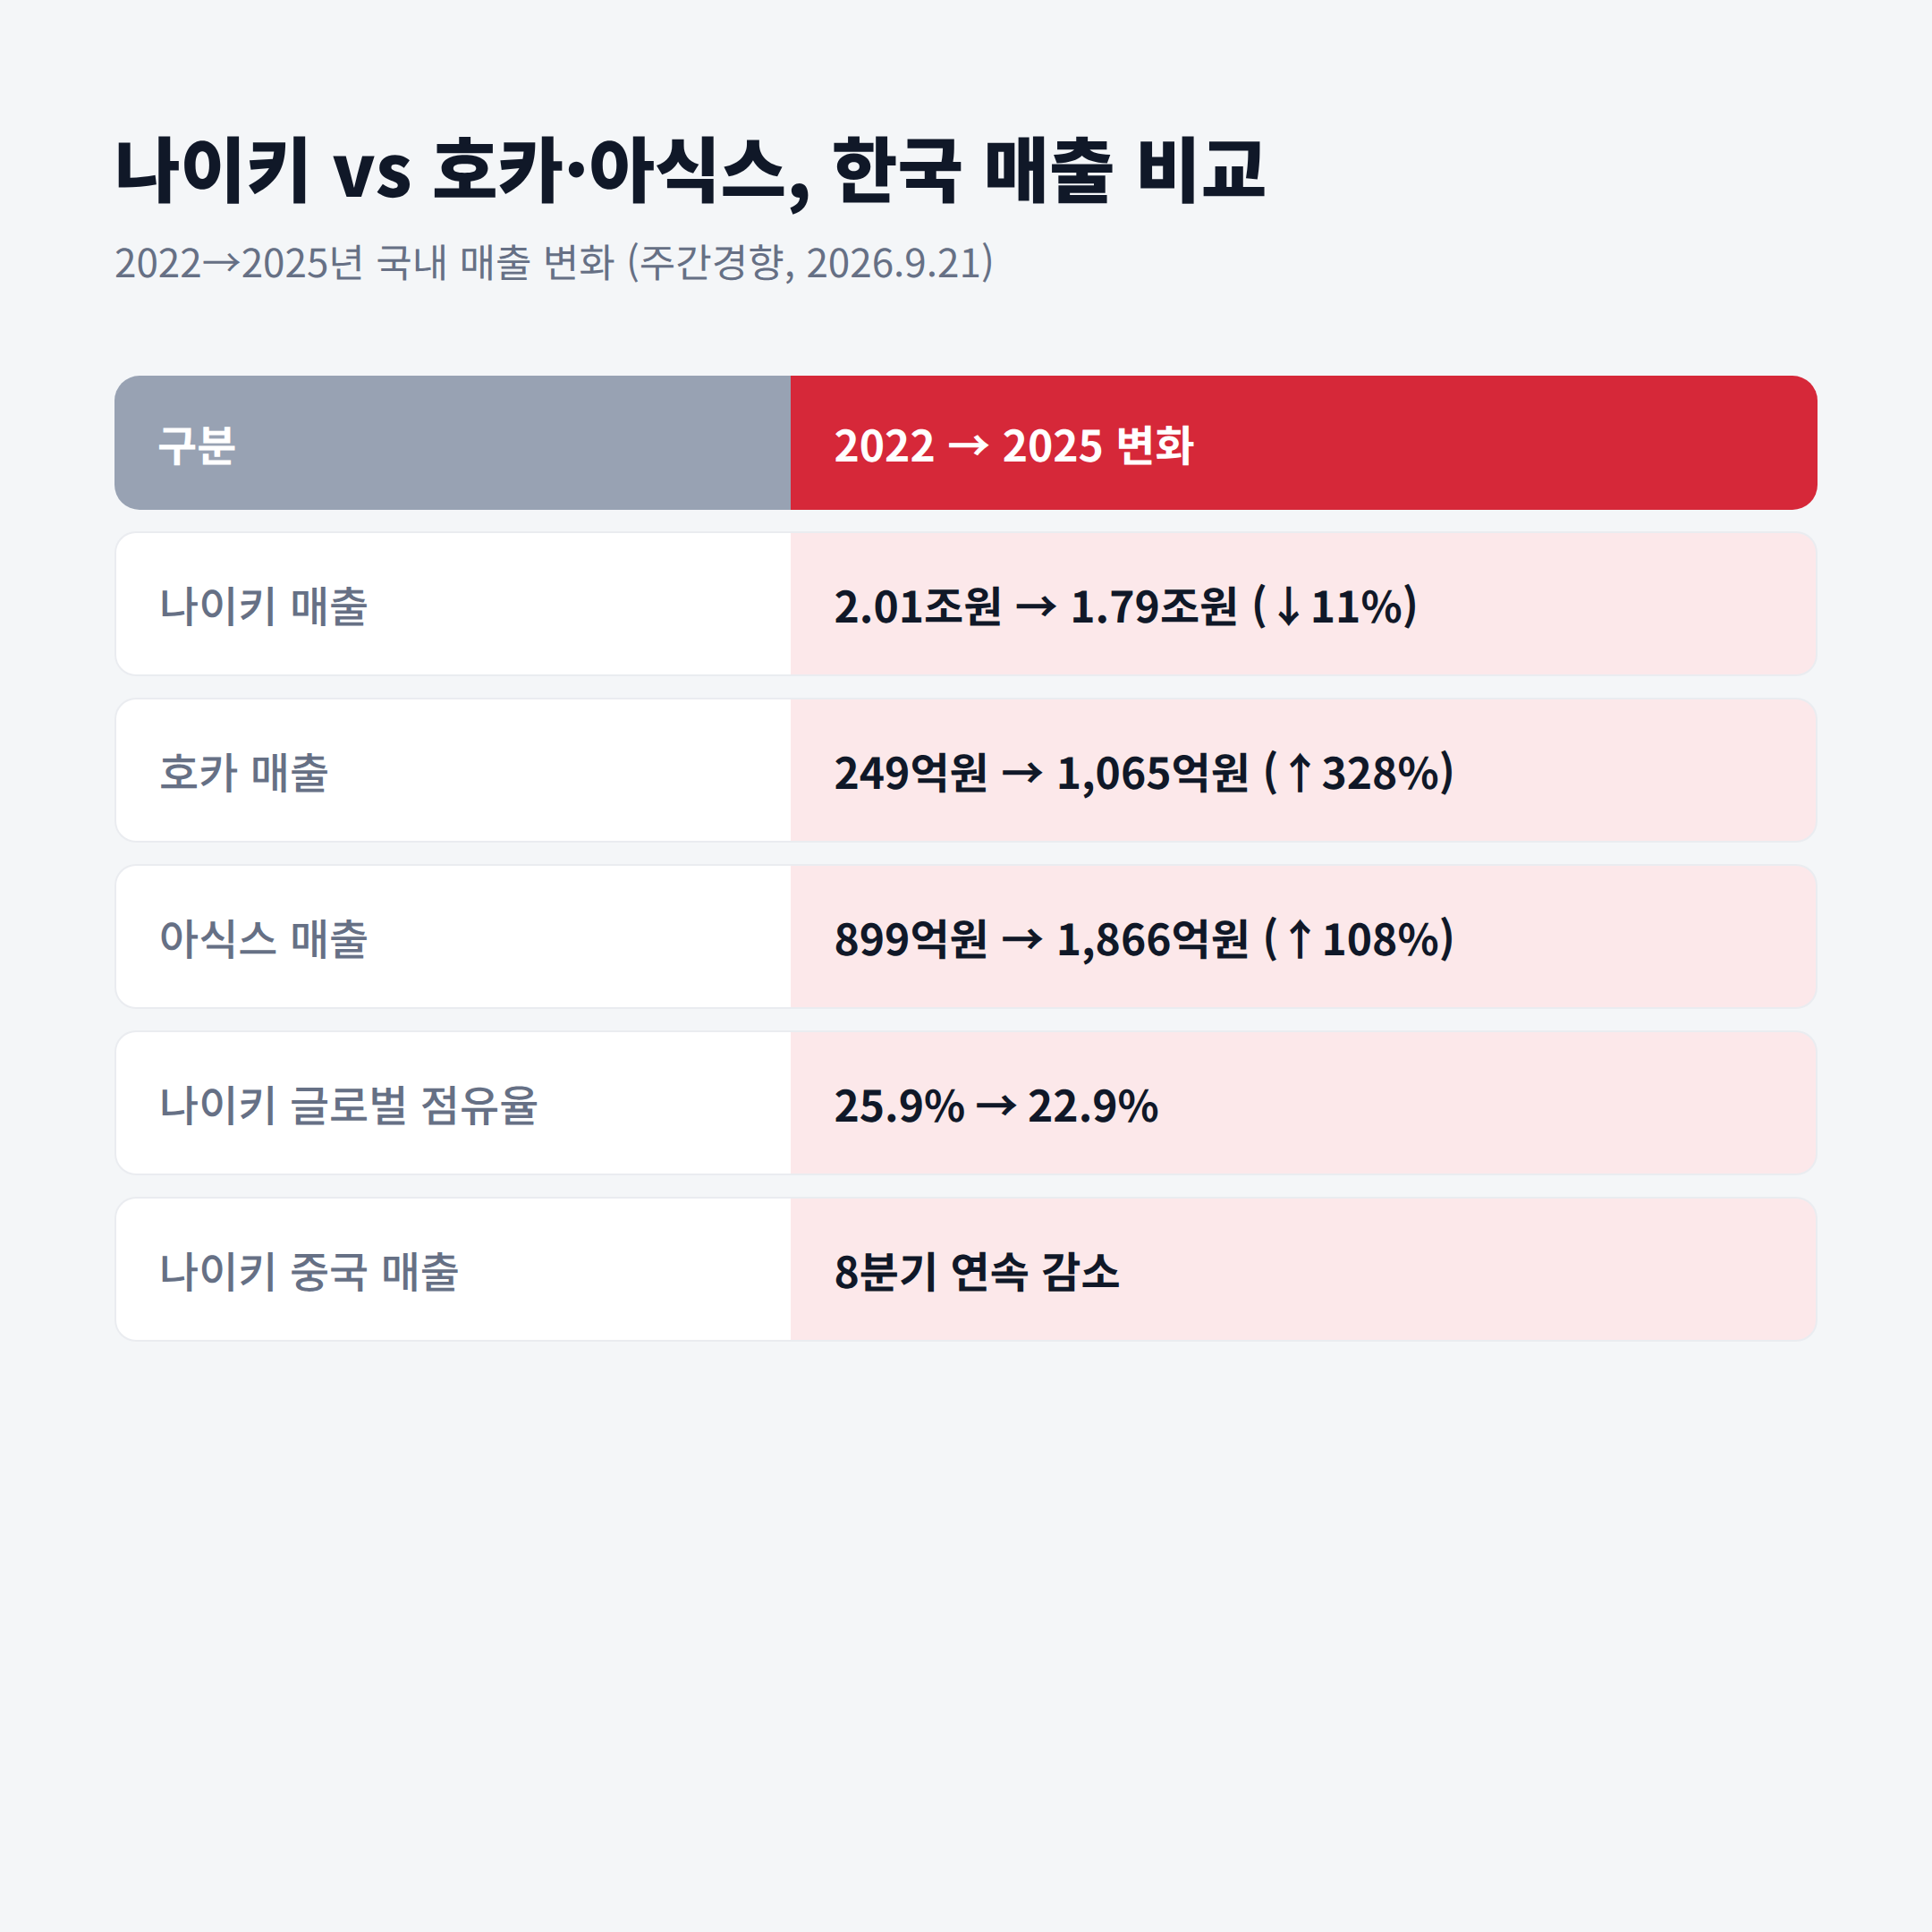
원인③ 중국 시장의 붕괴 — 궈차오 열풍에 밀린 나이키
중국은 한때 나이키 연매출의 20%를 차지하던 핵심 시장이었지만, 지금은 13~15% 수준까지 줄었다. 2026 회계연도 4분기 중화권 매출은 전년 대비 17% 감소했고, 8개 분기 연속 감소 흐름을 이어가고 있다. 배경에는 '궈차오(國潮, 애국 소비)' 열풍이 있다. 안타(ANTA)·리닝(Li-Ning) 등 토종 브랜드가 자국 문화 코드로 젊은 소비자를 흡수했고, 코로나19 봉쇄로 서구 브랜드 접근이 막혔던 시기에 이 흐름이 굳어졌다. 2025년 4월 시행된 미국의 관세 인상도 생산 비용을 끌어올려 가격 인상을 불렀다.
원인④ 캐퍼닉과 'PC 마케팅' 논란 — 정치적 메시지의 양날의 검
2018년 9월, 나이키는 '저스트 두 잇' 30주년 캠페인의 얼굴로 국가 경례 거부로 논란이 된 미식축구 선수 콜린 캐퍼닉을 내세웠다. 일부 불매운동에도 발표 직후 사흘간(9월 2~4일) 온라인 매출은 전년 동기 대비 2배 수준인 31% 급증했고, 그 주 금요일 주가는 사상 최고가 83.49달러를 기록했다. 단기적으로는 '남는 장사'였던 셈이다.
하지만 이 캠페인은 이후 반복된 정치·사회적 메시지 마케팅의 출발점이 됐다. 트랜스젠더 모델, 비만 여성 모델, 제모 거부 운동가 등을 잇달아 기용하면서, 스포츠 본연의 기능성에 끌리던 소비자층 일부가 "메시지 과잉"에 피로감을 호소했다. "인권과 소수자 보호를 외치면서 해외 생산 공장의 노동 환경 문제는 해결하지 못한다"는 위선 논란까지 겹치며 브랜드 이미지에 흠집이 났다는 평가다. 다만 캐퍼닉 광고 자체는 단기 매출·주가에 긍정적이었고, 실적 붕괴는 2년 뒤인 2020년 DTC 전략 전환 이후 본격화됐다는 점에서, 정치적 마케팅은 몰락의 직접 원인이라기보다 브랜드 피로감을 누적시킨 요인 중 하나로 보는 것이 데이터에 부합한다.
나이키는 회복할 수 있을까 — 엘리엇 힐의 반등 전략
2024년 6월 실적 쇼크로 도나호 전 CEO가 물러나고, 같은 해 10월 나이키 내부 출신 엘리엇 힐이 복귀했다. 힐 체제는 풋라커 등 기존 도매 파트너 관계 복원, 재고 정리, 퍼포먼스(기능성) 제품 라인 강화에 집중한다. 2026 회계연도 도매 매출은 6% 증가하며 반등 조짐을 보였지만, 같은 기간 DTC 매출은 6% 감소한 177억 달러에 그쳤다. 월가는 도매 관계와 공급망 재건이 하루아침에 끝날 일이 아니라며, 본격 턴어라운드까지 "3~4개 분기는 더 필요할 것"으로 본다. 2026년 하반기는 나이키가 '스포츠 제국'의 상징성을 되찾을 수 있을지 가늠하는 시험대가 될 전망이다.
Q. 나이키가 S&P100에서 퇴출된 정확한 이유는 무엇인가요?
도매 거래처 절연에 따른 매출 기반 약화, 클래식 재탕에 따른 혁신 정체, 8분기 연속 감소한 중국 매출, 정치적 마케팅 논란에 따른 브랜드 피로감이 겹치며 5년간 주가가 78% 폭락한 것이 직접적 배경이다.
Q. 나이키 주가는 고점 대비 얼마나 떨어졌나요?
2021년 11월 약 179달러였던 주가는 2026년 9월 기준 약 38달러로 78% 가까이 하락했다. 시가총액은 2640억 달러에서 550억~570억 달러 수준으로 200억 달러 이상 증발했다(Fortune·Forbes, 2026.9).
Q. 콜린 캐퍼닉 광고가 나이키 몰락의 직접적 원인인가요?
아니다. 2018년 캐퍼닉 광고는 발표 직후 온라인 매출이 31% 급증하고 주가가 사상 최고가를 기록하는 등 단기적으로는 성공적이었다. 실적 붕괴는 2년 뒤인 2020년 DTC 전략 전환 이후 본격화됐으며, 캐퍼닉 광고는 이후 이어진 정치적 마케팅 노선의 '출발점'으로 보는 것이 정확하다.
Q. 나이키는 S&P500에서도 퇴출됐나요?
아니다. 나이키는 S&P500에는 여전히 포함돼 있다. 이번에 퇴출된 것은 상위 100개 종목만 추린 S&P100으로, 더 엄격한 블루칩 기준을 더는 충족하지 못했다는 의미다.
Q. 나이키는 다시 회복할 수 있을까요?
2024년 10월 취임한 엘리엇 힐 CEO가 도매 관계 복원과 재고 정리로 반등을 시도 중이며, 2026 회계연도 도매 매출은 6% 증가했다. 다만 월가는 본격 회복까지 "3~4개 분기"가 더 필요하다고 본다.
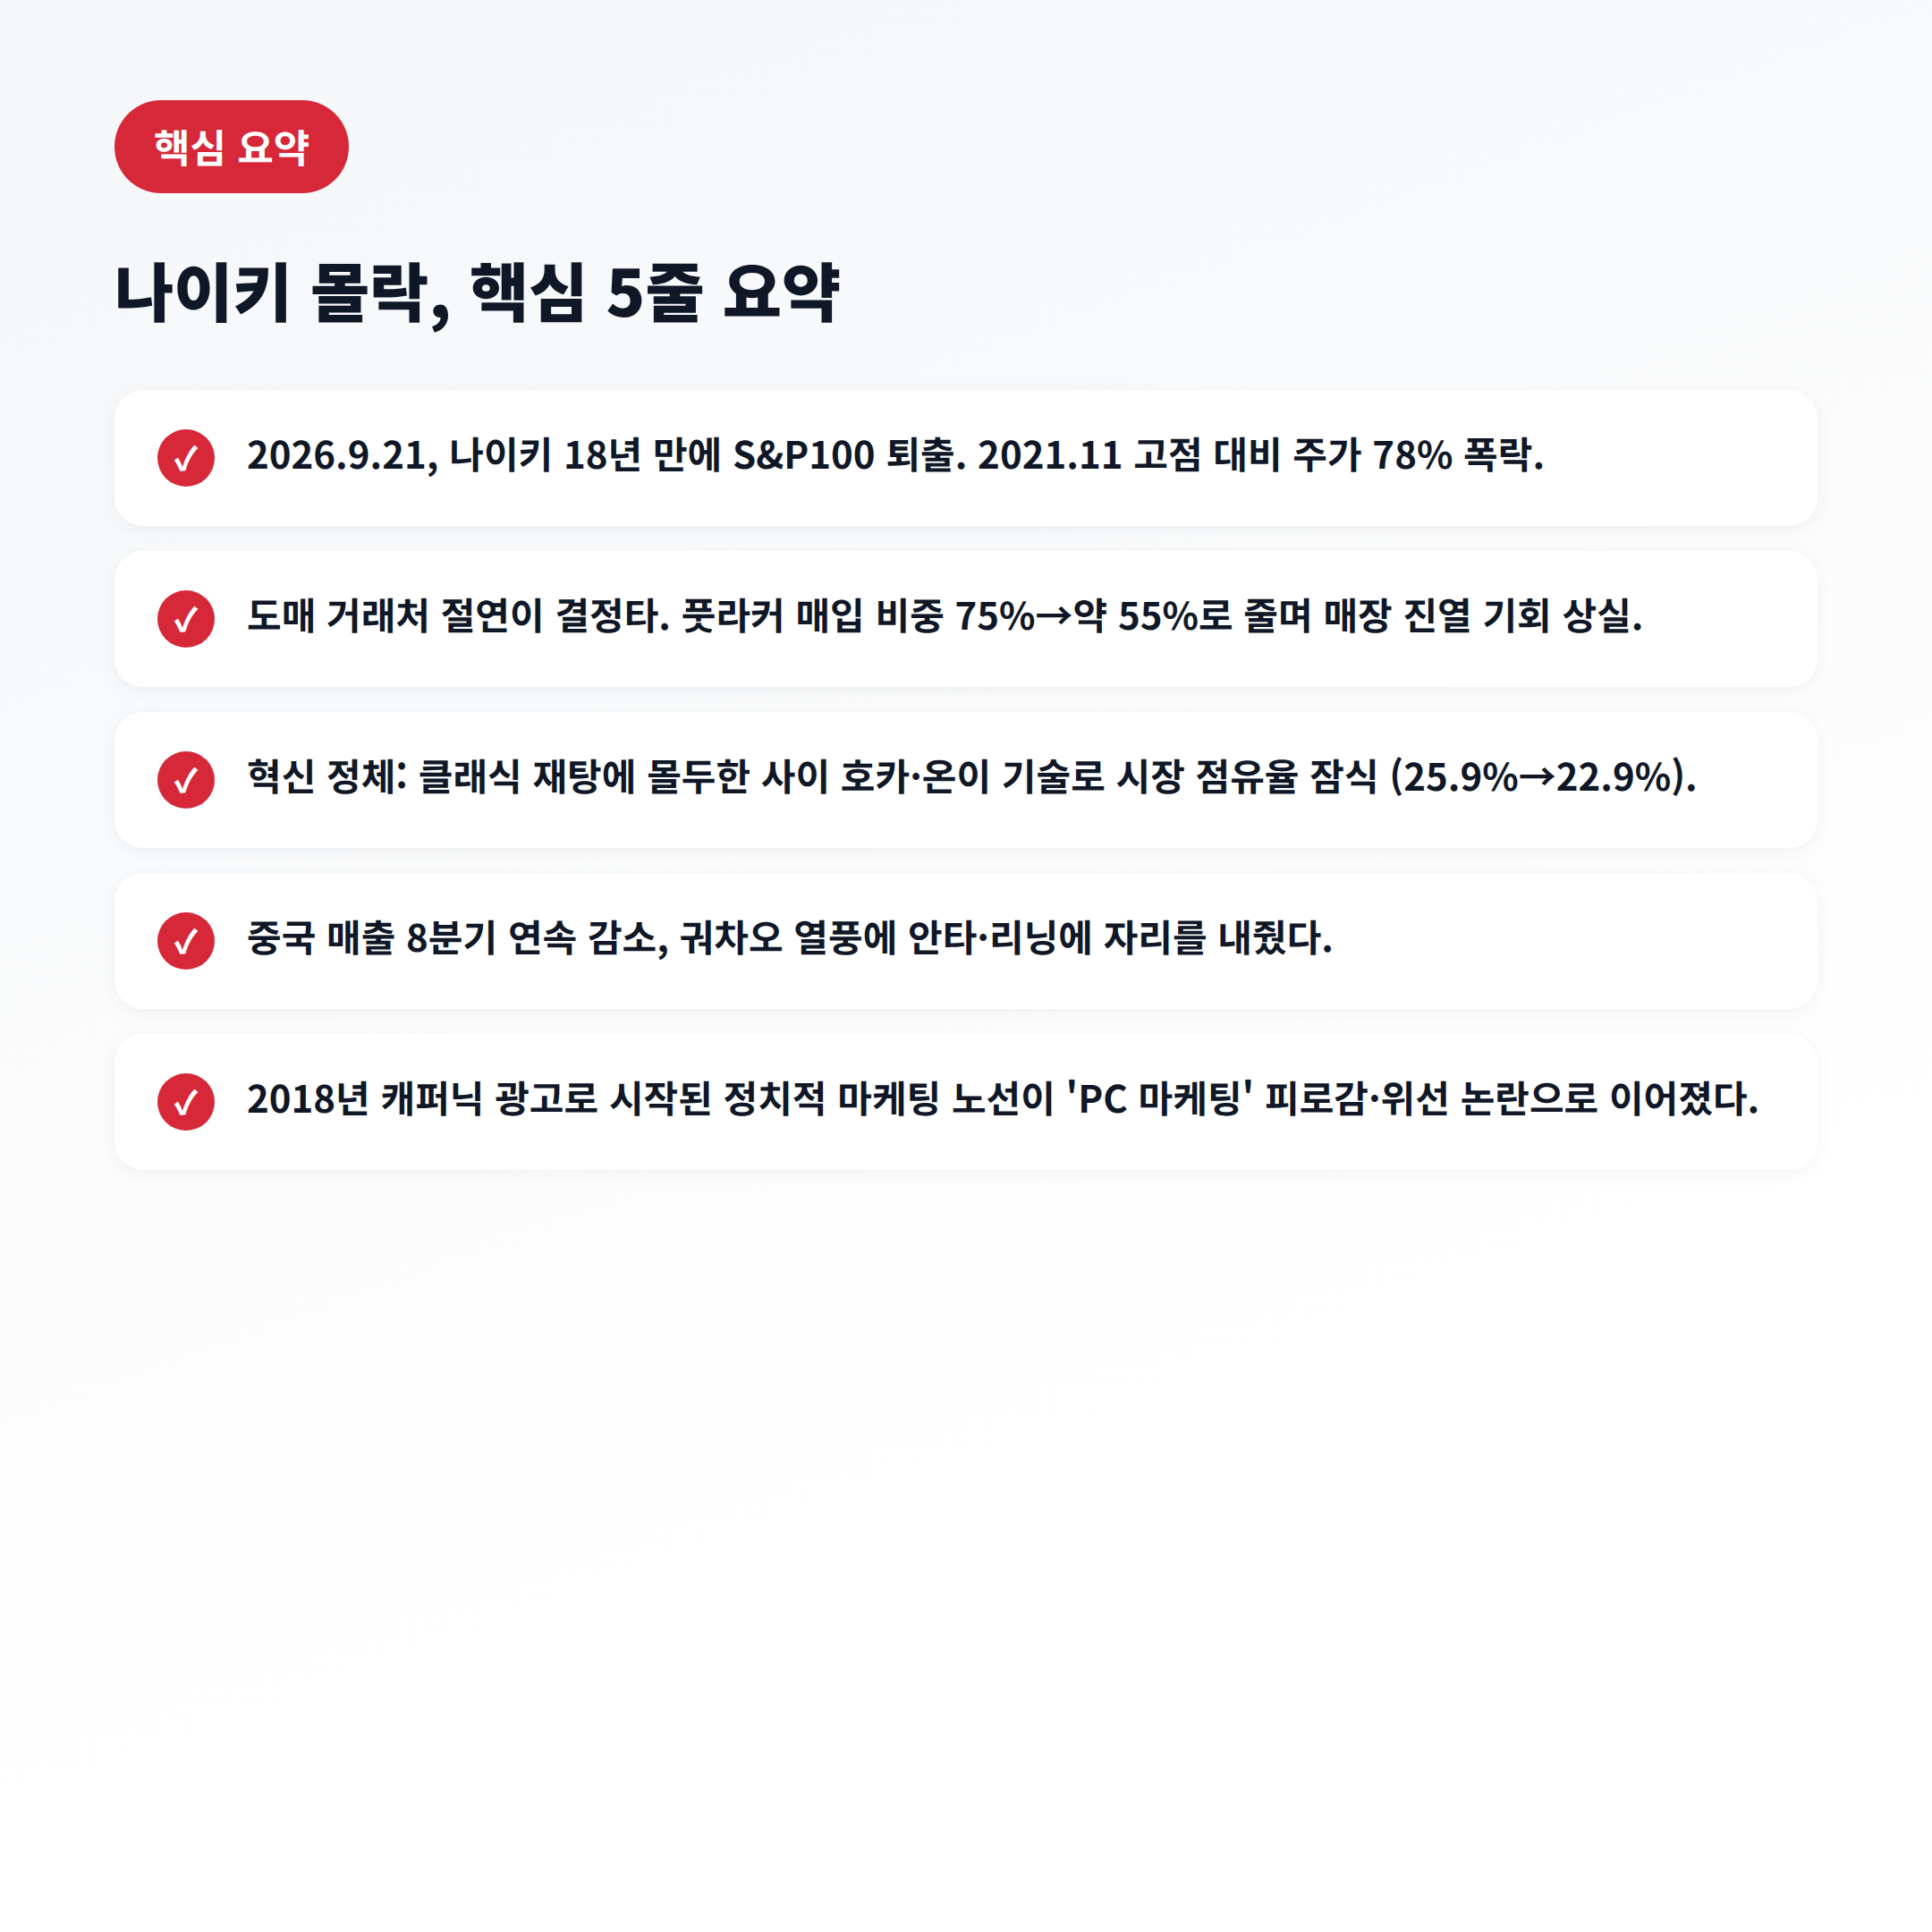
핵심 요약
- 2026년 9월 21일, 나이키가 18년 만에 S&P100에서 퇴출. 2021년 11월 고점 대비 주가 78% 폭락, 시가총액 200억 달러 이상 증발.
- 도매 거래처 절연이 결정타 — 풋라커 매입 중 나이키 비중이 75%(2020)에서 약 55%(2022)로 줄며 매장 진열 기회를 잃었다.
- 혁신 정체 — 클래식 색상 재탕에 몰두한 사이 호카·온이 기술 혁신으로 시장을 잠식(점유율 25.9%→22.9%).
- 중국 매출 8분기 연속 감소 — 궈차오 열풍에 안타·리닝에 자리를 내줬다.
- 2018년 캐퍼닉 광고로 시작된 정치적 마케팅 노선이 'PC 마케팅' 피로감과 위선 논란으로 이어지며 브랜드 이미지에 타격을 줬다.
관련해서 함께 보면 좋은 글: S&P500과 S&P100 지수, 무엇이 다를까 · 해외주식 초보자를 위한 미국 우량주 투자 가이드
참고 자료 및 출처
- Fortune, "Nike exits the S&P 100 after 18 years and a $200 billion market-cap wipeout" (2026.9.8)
- Forbes, "Nike Stock Fell 78% And S&P 100 Exit May Mark Capitulation" (2026.9.6)
- SoleRetriever, "Nike Will Be Removed From the S&P 100 Following 77% Stock Plunge"
- 주간경향, "호카·아디다스에 밀렸다···나이키 S&P100 퇴출 굴욕" (2026.9.21)
- 서울경제, "비만 모델 쓰면서 '조던' 팔던 나이키의 몰락" [트럼프 스톡커]
- 한국경제, "그 돈 주고 누가 신어요…50만원→9만원 나이키의 굴욕" (2026.9.11)
- Retail Dive, Foot Locker-Nike 매입 비중 변화 보도 (2022)
- CBS News, 2018년 캐퍼닉 광고 이후 주가·매출 반응 보도
발행일 2026-09-23 · 수정일 2026-09-23
'Sports' 카테고리의 다른 글
| 손흥민, 토트넘에서 LAFC로 | 새로운 도전의 시작부터 현재까지 (5) | 2025.08.22 |
|---|---|
| Son Heung-min: From Tottenham Legend to LAFC's New Star | His Journey Past and Present (0) | 2025.08.22 |
| 손흥민, 그의 과거부터 현재까지. (6) | 2025.07.16 |
| 살로몬(Salomaon)의 역사와 인기 이유는? (15) | 2025.06.22 |
| 4.23 이정후, 2년 연속 타격왕응 넘어서다. (삼진률의 중요성) (0) | 2024.04.23 |


