온라인 대환대출 갈아타기 전 인지세와 중도상환수수료까지 반영한 실질 절감액 계산법을 정리합니다. 결론부터 말하면, 갈아타기의 손익은 표면 금리가 아니라 (잔여 이자 절감액) − (중도상환수수료 + 신규 인지세)가 0보다 큰지로 판정해야 합니다. 인지세는 5천만 원 이하만 면제되고, 중도상환수수료는 대출일로부터 3년이 지나면 사라지지만 대환 과정에서 3년 기산점이 새로 시작될 수 있습니다.
갈아타기 판단의 기준은 표면 금리가 아니라 부대비용까지 넣은 순이익이다
1. 대환대출 실행 시 발생하는 인지세 기준과 부담 비율
인지세는 대출계약서 같은 과세문서를 작성할 때 발생하는 세금입니다. 대출 인지세는 금융회사와 차주가 50%씩 부담하는 것이 통상 관행이며, 차주는 신규 대출을 실행하는 순간 자기 몫을 냅니다. 금액 구간은 인지세법 제3조에 따라 정해져 있습니다.
| 대출금액 구간 | 인지세 총액 | 차주 실부담(50%) |
|---|---|---|
| 5천만 원 이하 | 없음(비과세) | 0원 |
| 5천만 원 초과 ~ 1억 원 이하 | 7만 원 | 3만 5천 원 |
| 1억 원 초과 ~ 10억 원 이하 | 15만 원 | 7만 5천 원 |
| 10억 원 초과 | 35만 원 | 17만 5천 원 |
대환대출은 기존 대출을 상환하고 신규 대출을 새로 실행하는 구조이므로, 기존 계약의 인지세는 환급되지 않고 신규 계약에서 다시 발생합니다. 다만 5천만 원 이하 구간은 인지세가 아예 없어, 소액 신용대출을 갈아탈 때는 이 항목이 부담이 되지 않습니다.
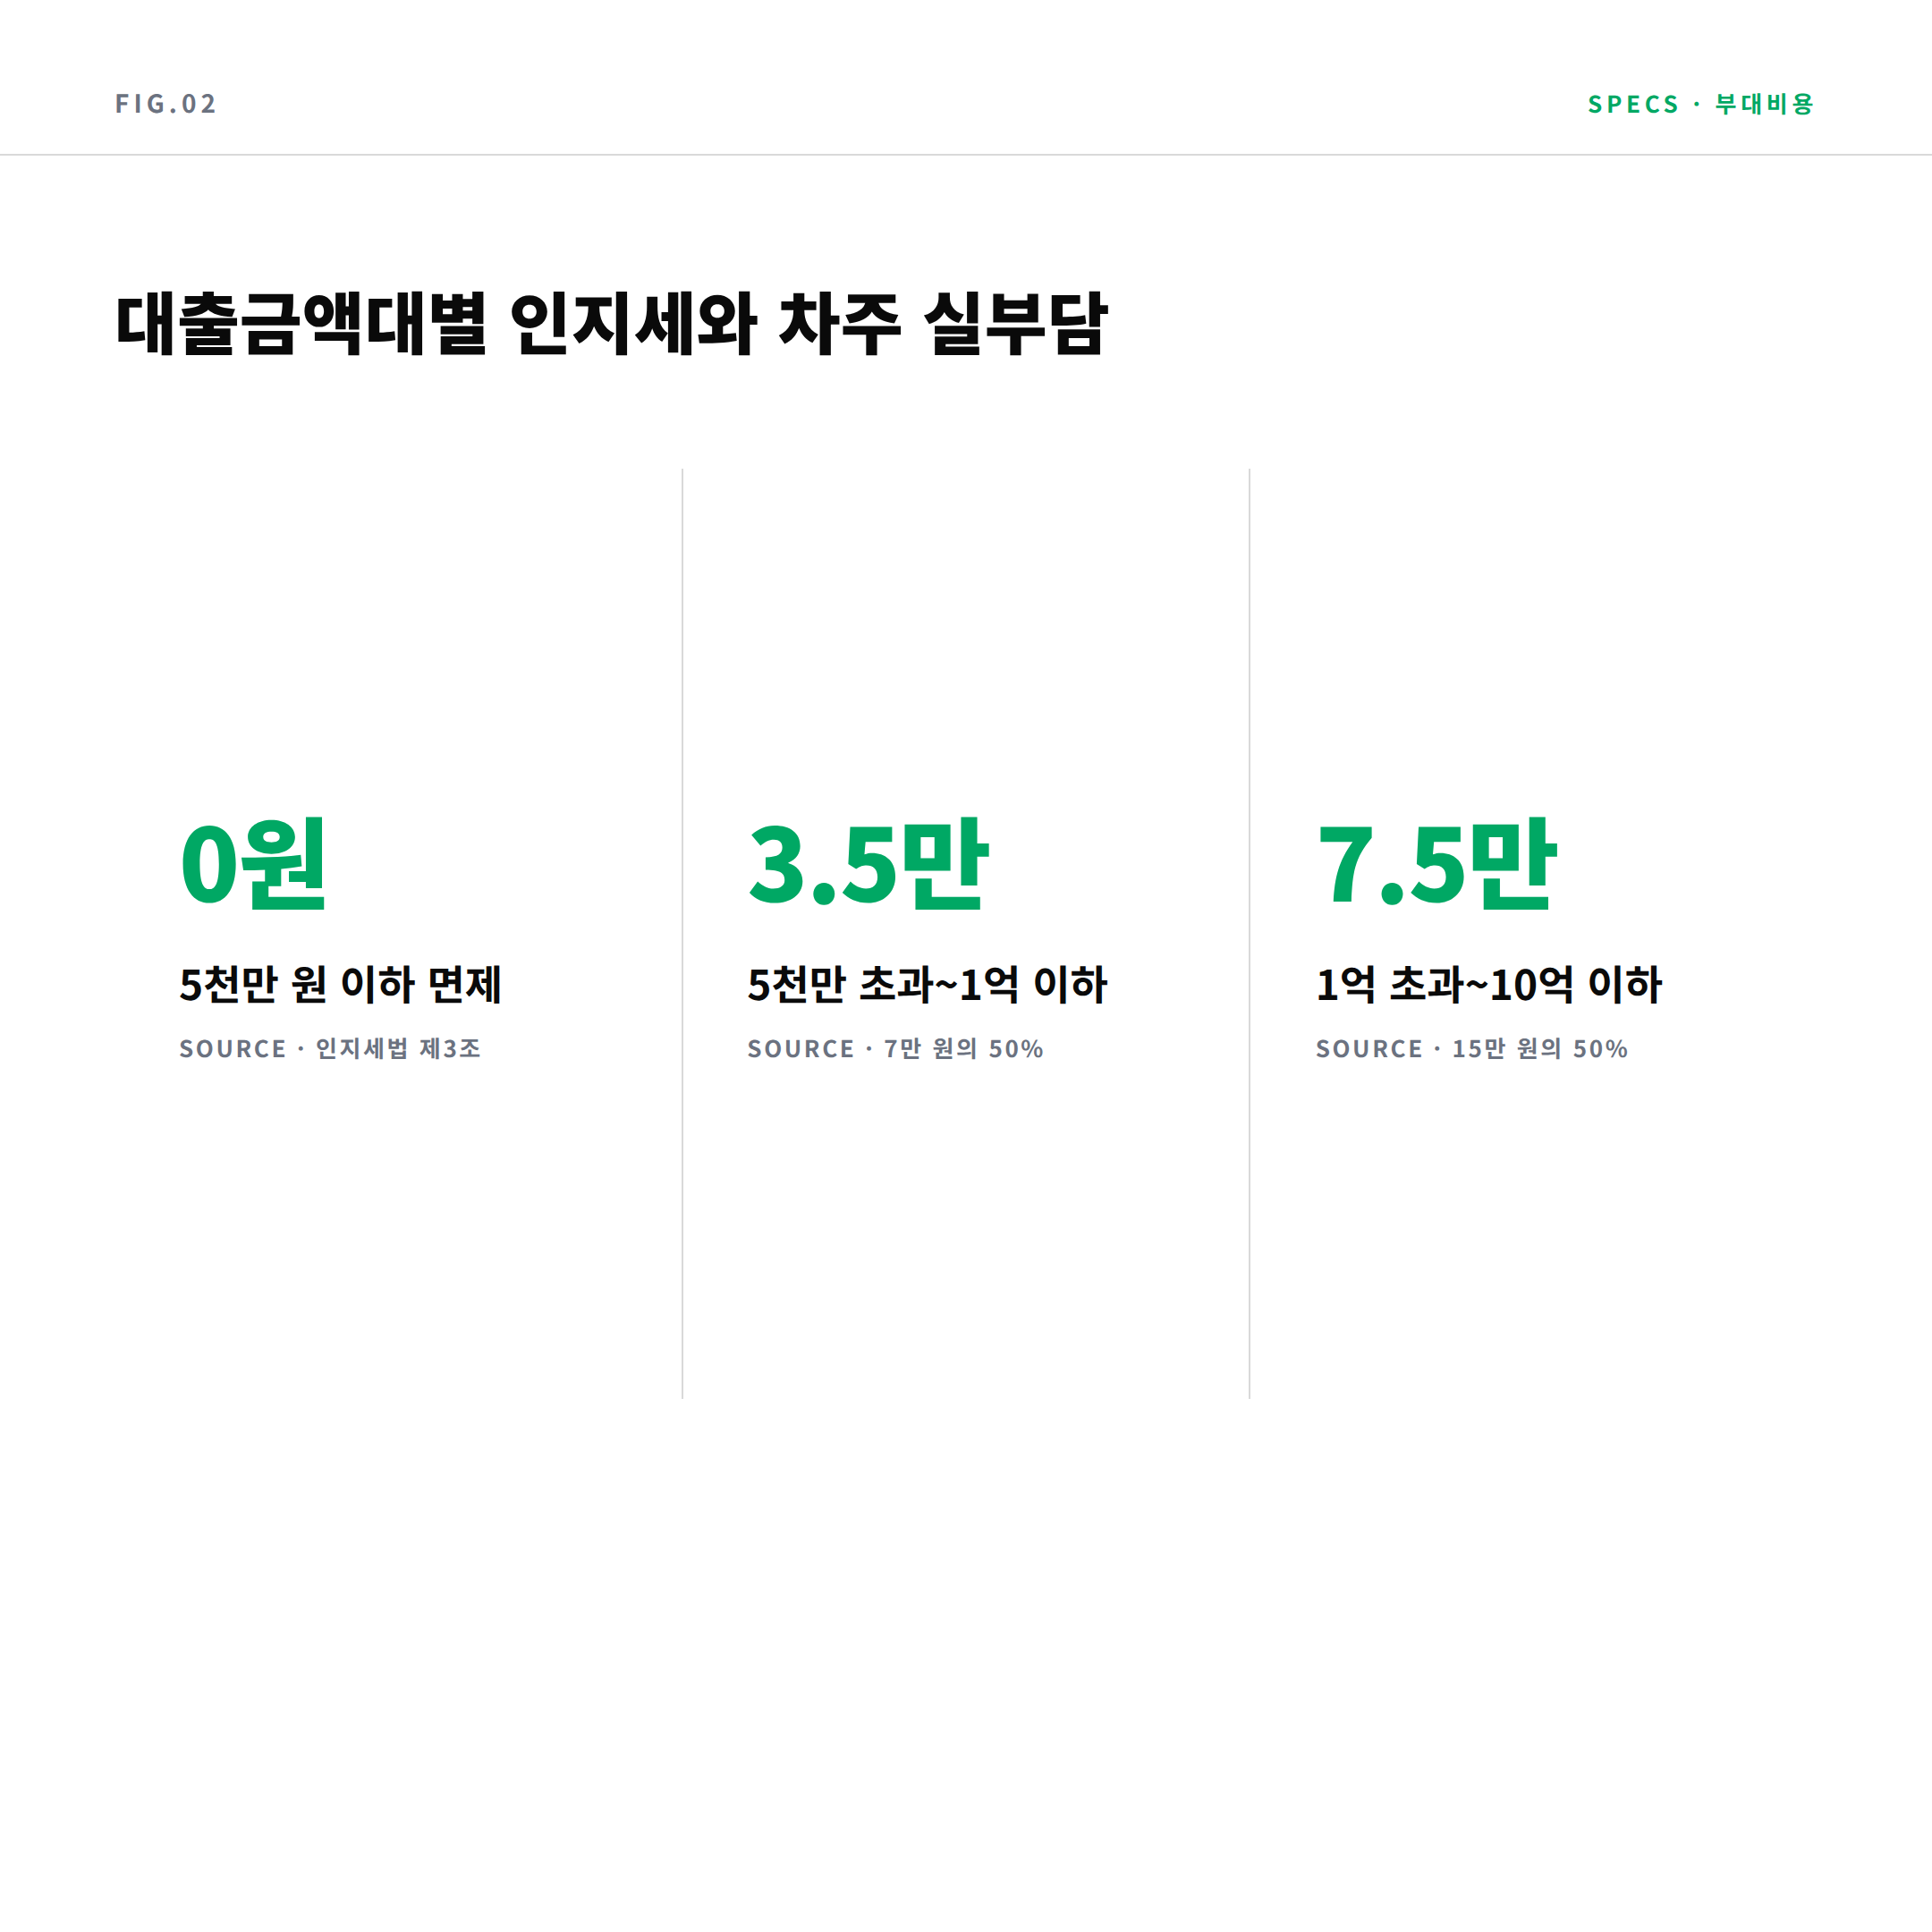
5천만 원 이하 0원, 5천만~1억 3만 5천 원, 1억~10억 7만 5천 원
2. 기존 대출 중도상환수수료 차감 계산
중도상환수수료(중도상환해약금)는 대출을 만기보다 일찍 갚을 때 금융회사가 받는 비용입니다. 표준 계산식은 중도상환원금 × 수수료율 × (잔존일수 ÷ 대출기간)이며, 대출기간은 통상 3년을 기준으로 삼습니다.
- 취급 후 3년이 지나면 수수료가 면제됩니다. 3년 이내라면 남은 기간에 비례해 부과됩니다.
- 예를 들어 잔존일수가 전체 기간의 40%라면, 적용 수수료율도 표시 요율의 40% 수준으로 줄어듭니다.
- 주의할 점은 대출금 증액·담보 변경 등 주요 내용이 바뀌는 대환에서는 3년 기산점이 새로 시작될 수 있다는 것입니다. 대출일로부터 3년이 지났더라도 사실상 다른 계약으로 취급되면 수수료가 다시 붙습니다.
따라서 갈아타기 전에는 “내 대출이 언제 실행됐는지”, “최근에 금액이나 담보를 바꾼 적이 있는지”를 먼저 확인해야 합니다.
3. 실질 금리 절감액과 발생 비용 비교 시뮬레이션
실익 계산은 네 단계로 끝납니다. 5,000만 원을 초과하는 신용대출을 2년 남겨두고 갈아타는 사례를 숫자로 확인해 보겠습니다.
| 항목 | 계산 | 금액 |
|---|---|---|
| 이자 절감 총액 | 6,000만 원 × (7.2% − 5.4%) × 2년 | +216만 원 |
| 중도상환수수료 | 6,000만 원 × 1.2% × (24개월 ÷ 60개월) | −28.8만 원 |
| 신규 인지세(차주 몫) | 5천만 초과~1억 구간 7만 원의 50% | −3.5만 원 |
| 순이익 | 216 − 28.8 − 3.5 | +183.7만 원 |
금리차가 1.8%p라면 부대비용을 모두 빼고도 약 184만 원이 남습니다. 반대로 금리차가 0.5%p에 그친다면 절감액이 60만 원 수준으로 줄어 중도상환수수료만으로도 실익이 사라질 수 있습니다. 잔여 기간이 짧을수록 요구되는 금리차는 커진다는 점이 핵심입니다.
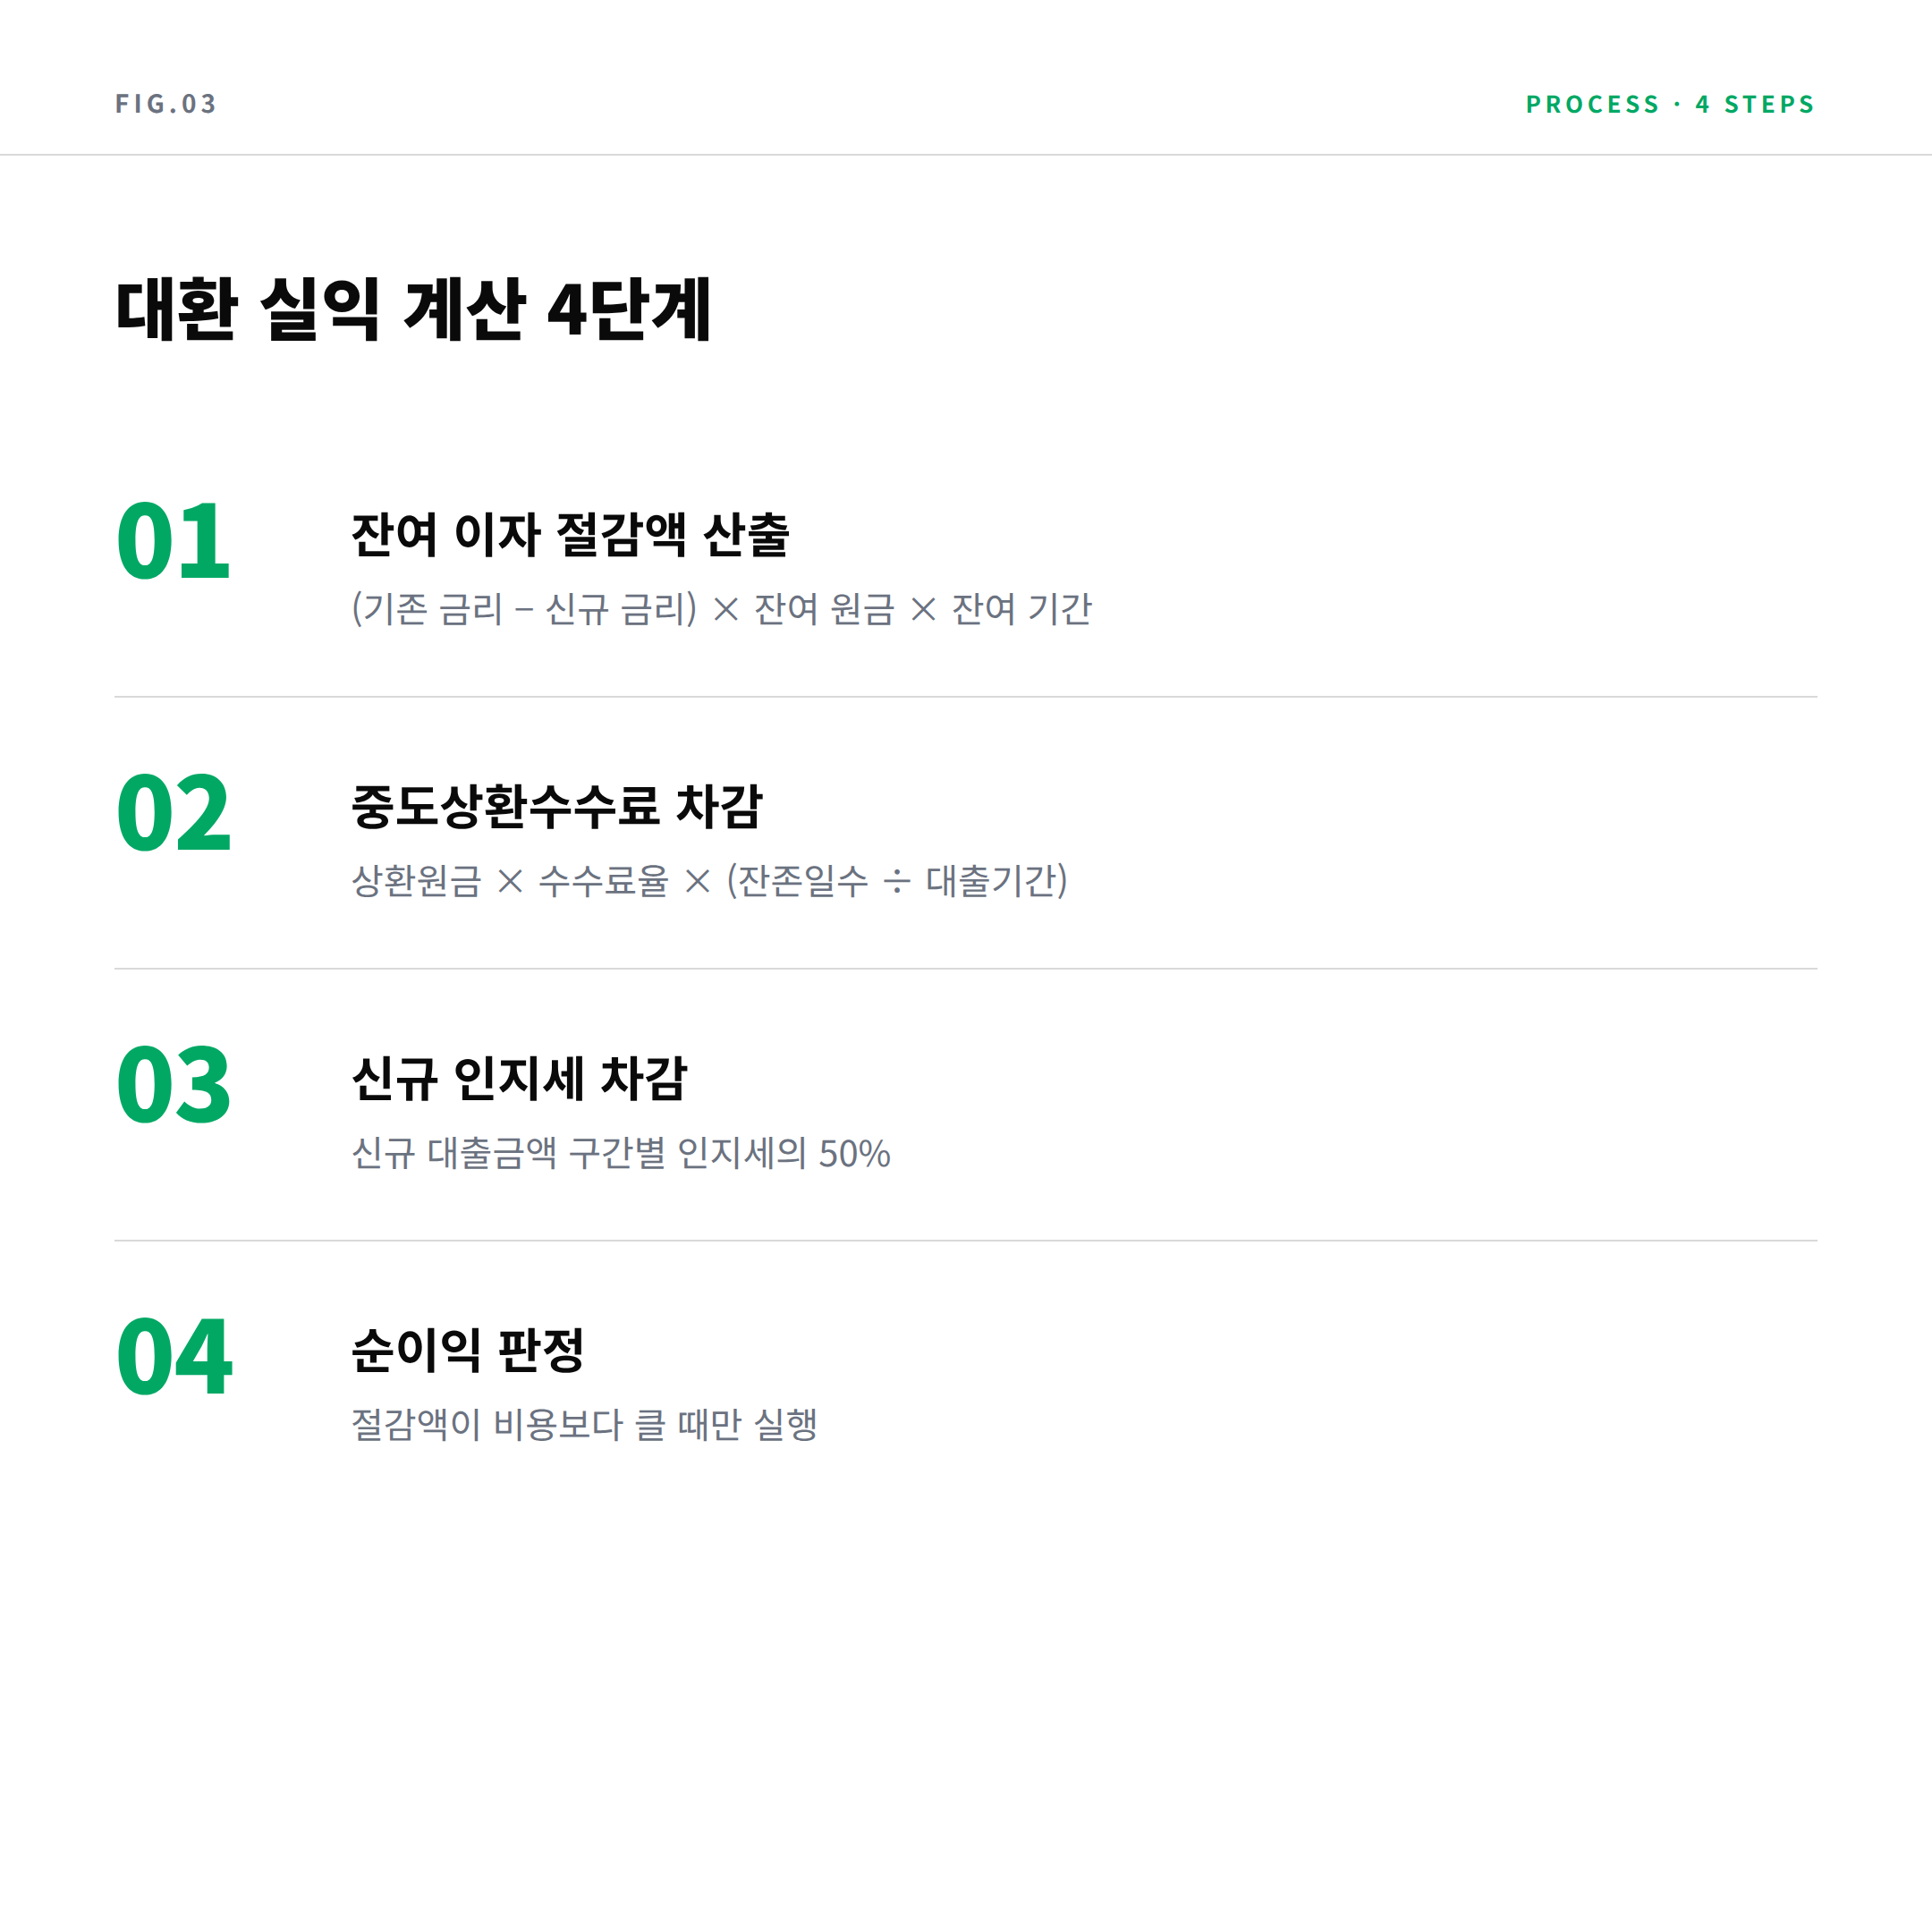
절감액 산출 → 중도상환수수료 차감 → 인지세 차감 → 순이익 판정
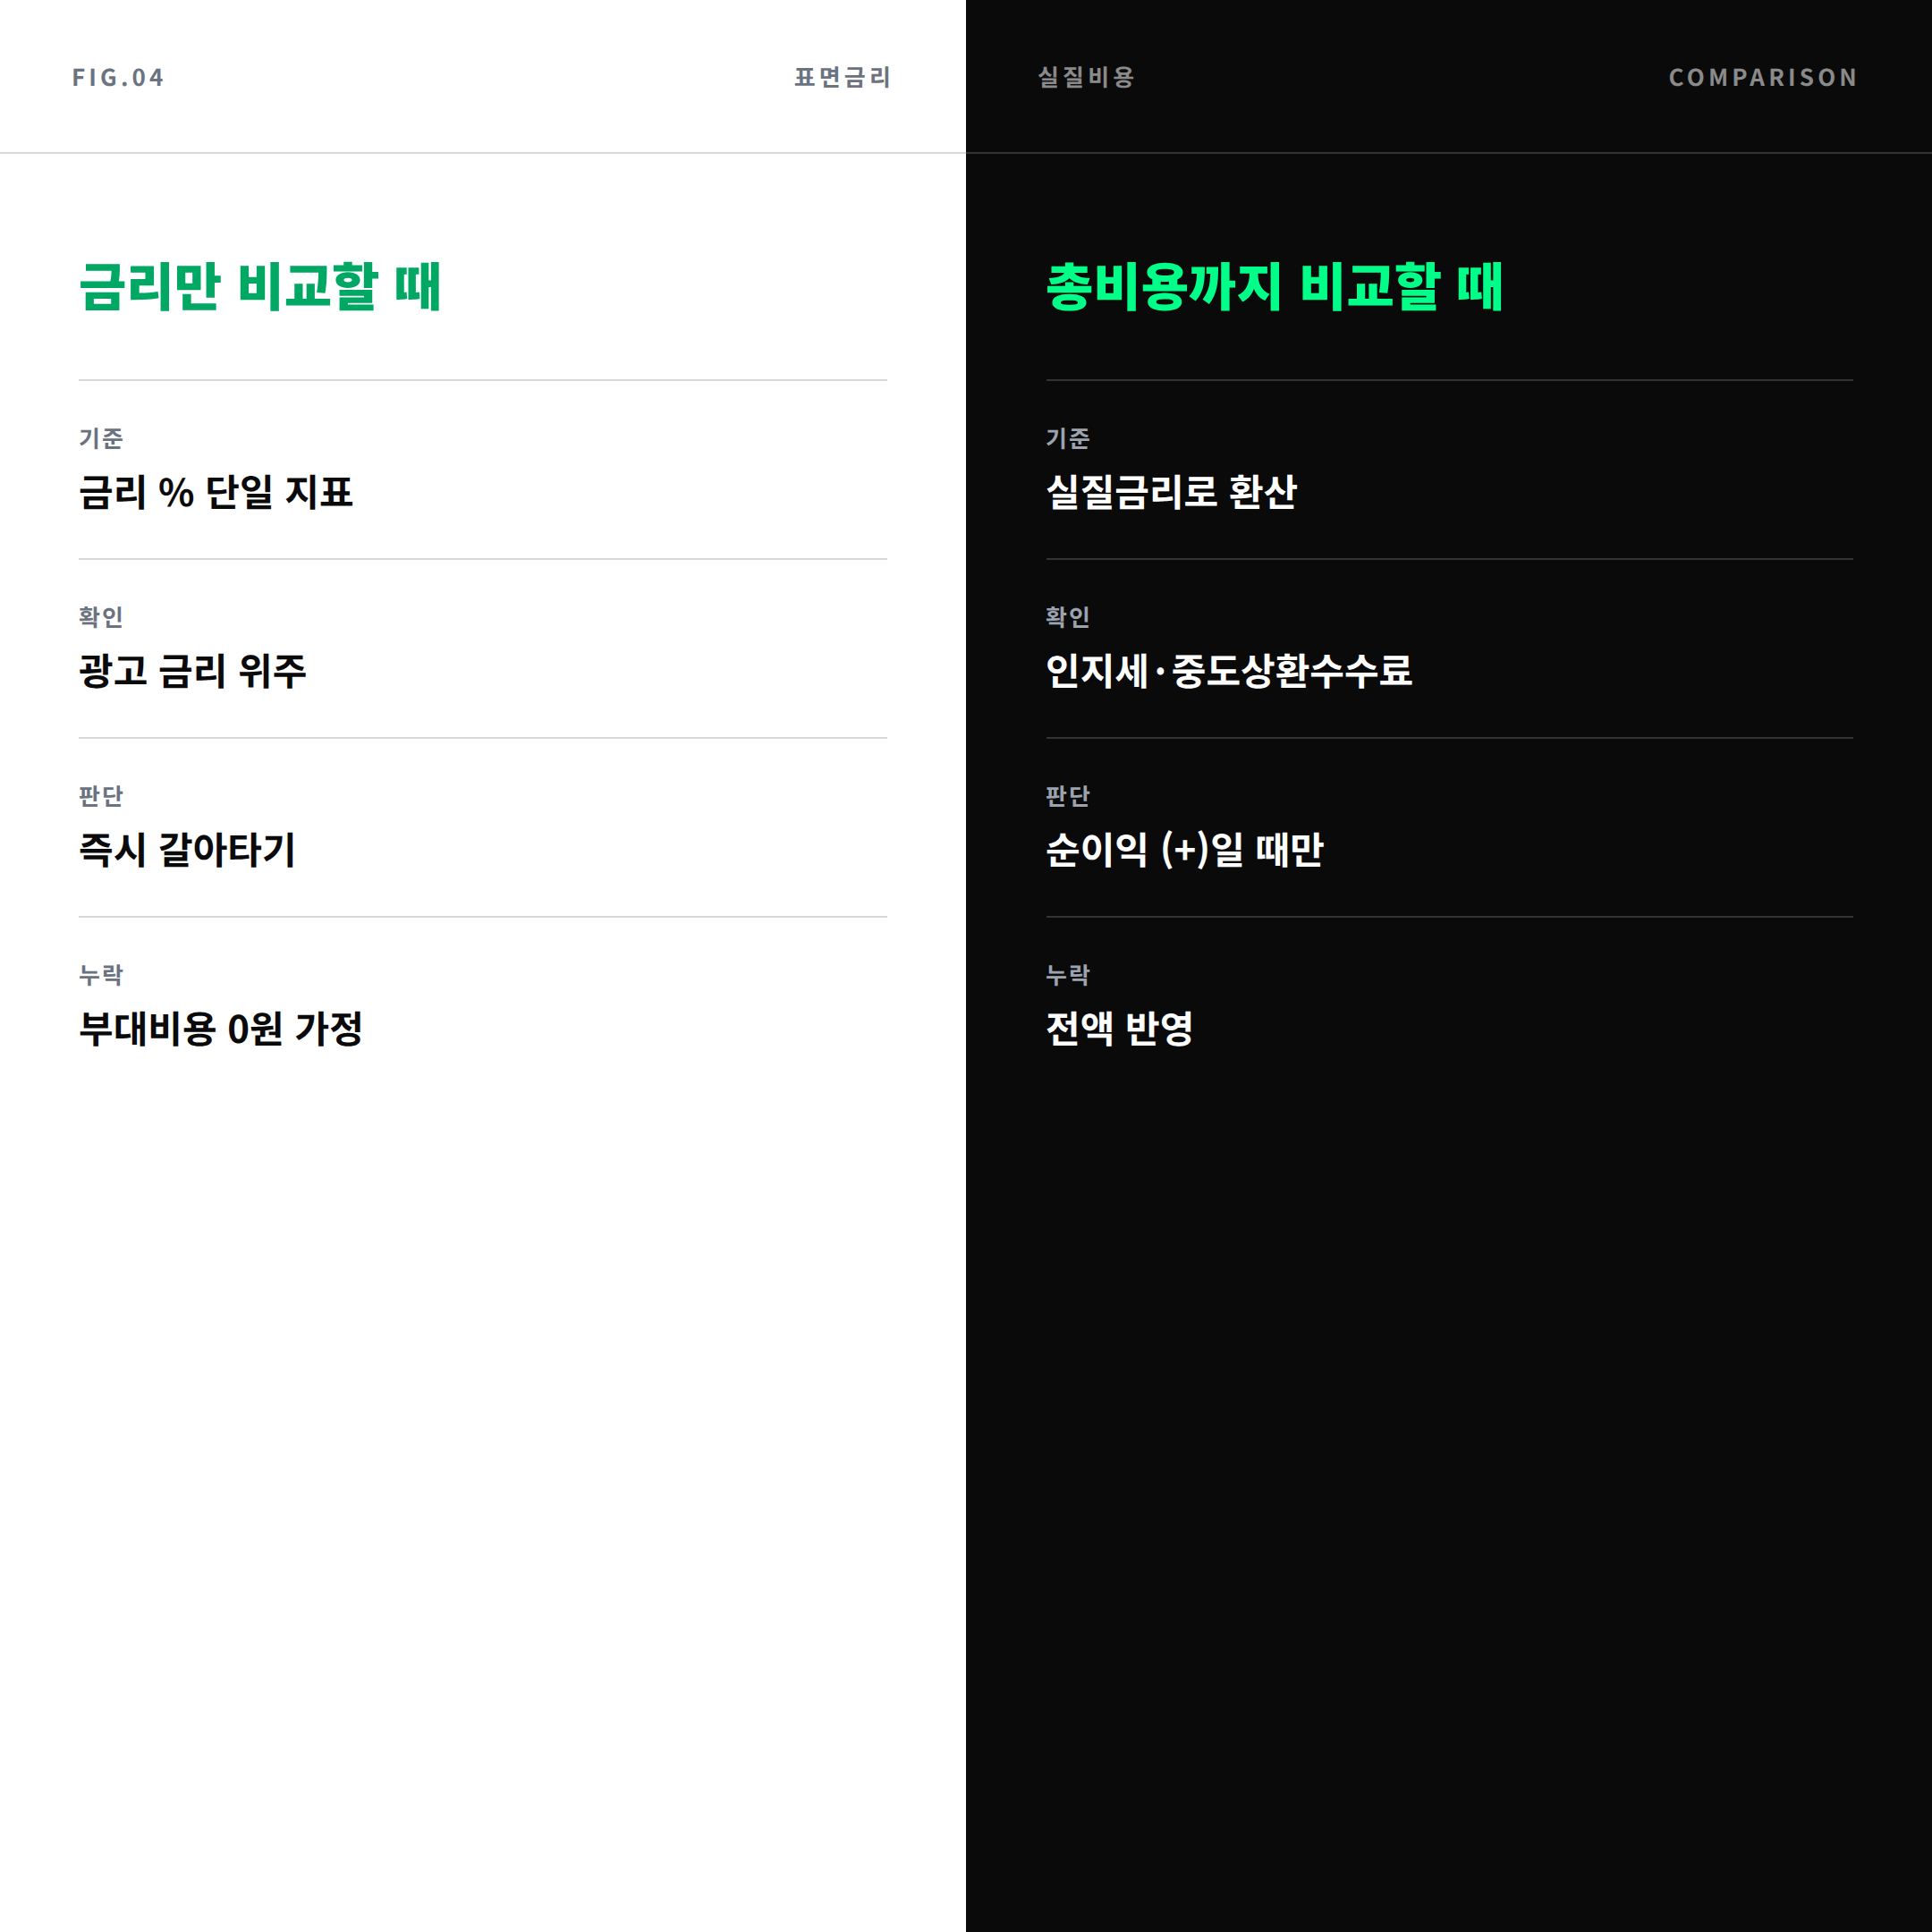
표면금리 비교와 실질비용 비교의 판단 기준 차이
4. 대환 플랫폼에서 부대비용까지 확인하는 방법
네이버페이·카카오페이·토스·뱅크샐러드·핀다 등 대출비교 플랫폼은 단순 금리 순위만 보여주는 것이 아니라, 기존 대출의 예상 상환금액과 중도상환수수료를 함께 조회할 수 있는 화면을 제공합니다. 마이데이터 기반 대환대출 인프라가 확대되면서 이런 상세 비용 조회가 표준화됐습니다.
플랫폼 화면에서 다음 세 가지를 순서대로 확인하면 됩니다. ① 기존 대출의 상환 시 예상 수수료, ② 신규 대출의 금리와 인지세 포함 부대비용, ③ 두 값을 반영한 월 상환액 차이. 세 화면을 캡처해 두면 나중에 조건이 바뀌었을 때 비교 기준으로 쓸 수 있습니다.
자주 묻는 질문(FAQ)
Q. 대환대출 인지세는 누가 부담하나요?
금융회사와 차주가 절반씩 부담합니다. 5천만 원 초과~1억 원 이하 구간이면 총 7만 원 중 3만 5천 원, 1억 원 초과~10억 원 이하 구간이면 총 15만 원 중 7만 5천 원을 차주가 냅니다. 5천만 원 이하는 비과세입니다.
Q. 중도상환수수료는 언제 면제되나요?
대출 실행일로부터 3년이 지나면 면제됩니다. 다만 대출금 증액이나 담보 변경 등 계약의 주요 내용이 바뀌는 대환에서는 3년 기산점이 새로 시작될 수 있어, 면제 여부를 계약 단위로 다시 확인해야 합니다.
Q. 금리가 몇 %p 낮아야 갈아타는 게 유리한가요?
잔여 원금과 잔여 기간에 따라 다릅니다. 위 시뮬레이션처럼 잔여 2년·6천만 원 조건이면 1.5~1.8%p 이상 금리차에서 순이익이 남는 경우가 많습니다. 잔여 기간이 1년 이하로 짧으면 더 큰 금리차가 필요합니다.
Q. 대환대출 플랫폼에서 부대비용을 미리 볼 수 있나요?
가능합니다. 네이버페이·카카오페이·토스·뱅크샐러드·핀다 등 주요 대출비교 플랫폼에서 기존 대출의 예상 상환금액과 중도상환수수료, 신규 대출 조건을 한 화면에서 비교할 수 있습니다.
핵심 요약
- 인지세는 5천만 원 이하 면제, 초과 시 차주 부담 3만 5천 원부터 발생한다.
- 중도상환수수료는 원금 × 수수료율 × (잔존일수 ÷ 대출기간)으로 계산한다.
- 대출일로부터 3년이 지나면 중도상환수수료가 면제된다.
- 대환으로 계약이 실질 변경되면 3년 기산점이 새로 시작될 수 있다.
- (잔여 이자 절감액) − (중도상환수수료 + 신규 인지세)가 (+)일 때만 갈아탄다.
대환 판단 5줄 요약
대출을 갈아탈 때는 금리 숫자 하나만 보고 결정하기보다, 잔여 기간 동안 실제로 아끼는 이자와 한 번에 나가는 부대비용을 나란히 놓고 비교하는 습관이 필요합니다. 관련해서 2026 연금보험 vs 연금저축보험 차이점 10년 비과세 요건과 연금수령액 비교와 개인파산 면책 후 통장압류 해제 방법 총정리도 함께 확인해 보시기 바랍니다.
· 인지세율 및 차주 부담: 토스피드 「인지세: 대출은 무료인가요?」 (https://toss.im/tossfeed/article/loan-tax)
· 중도상환수수료 3년 기산점 재시작: 연합뉴스 「대출 갈아타면 중도상환수수료 부과 기한 새로 시작될 수도」(2024.07.08, https://www.yna.co.kr/view/AKR20240708073800002)
· 대환대출 이용 가능 플랫폼: 금융위원회 카드뉴스 「대출 갈아타기, 온라인·원스톱으로 간편하게」 (https://www.fsc.go.kr/edu/cardnews?cnId=1825)
· 발행 2026-10-08 · 수정 2026-10-08
'보험·재테크' 카테고리의 다른 글
| 운전자보험 변호사선임비용, 경찰조사단계부터 보장받는 특약 비교 및 개정 주의점 (0) | 2026.10.08 |
|---|---|
| 편도결석 수술 비용 총정리 | 고주파 PITA 부분절제술 통증·회복과 실손보험 청구 기준(2026) (0) | 2026.10.07 |
| 단체 실손보험 중복가입 해결 | 개인 실손 일시정지와 퇴사 후 1개월 무심사 재개 방법(2026) (0) | 2026.10.07 |
| 목디스크 고주파 수핵감압술 비용 | 비수술 원리와 실손보험 입원비 청구 기준 (0) | 2026.10.06 |
| 2026 연금보험 vs 연금저축보험 차이점 | 10년 비과세 요건과 연금수령액 비교 (0) | 2026.10.06 |


