공시가격 15억 원 아파트 종부세는 약 50만 원, 20억 원은 약 170만 원 선입니다. 과세표준부터 농어촌특별세, 재산세 중복분 공제까지 단계별로 계산해 봤습니다. 뉴스에 나오는 '종부세 폭탄'과 실제 고지서 금액이 따로 노는 이유는 산출세액에서 재산세로 이미 낸 돈을 빼주기 때문입니다. 이 구조를 이해하면 고지서가 왜 예상보다 작은지 납득이 됩니다.
결론: 공시 15억은 약 50만 원, 20억은 약 170만 원
아래 계산은 2026년 과세기준일 현재 1세대 1주택, 공시가격 15억 원·20억 원, 고령자·장기보유 세액공제 없음, 다른 주택 없음을 가정한 추정치입니다. 세부담상한과 공시가격 정확값에 따라 실제 고지서는 달라질 수 있습니다. 그럼에도 구조를 파악하기에는 충분히 유효한 숫자입니다.
| 계산 단계 | 공시 15억 원 | 공시 20억 원 |
|---|---|---|
| 공시가격 − 기본공제 12억 | 3억 원 | 8억 원 |
| × 공정시장가액비율 60% | 1억 8,000만 원 | 4억 8,000만 원 |
| 산출세액(0.5%·0.7% 누진) | 90만 원 | 276만 원 |
| + 농어촌특별세 20% | 18만 원 | 55만 원 |
| − 재산세 중복분 공제 | 약 55만 원 | 약 158만 원 |
| 추정 납부액 | 약 53만 원 | 약 173만 원 |

공시 15억 원 53만 원, 20억 원 173만 원, 70세·15년 보유 시 0원
1단계 — 과세표준: 공시가격에서 12억 원을 빼고 60%를 곱한다
15억 원이면 (15억 − 12억) × 60% = 1억 8,000만 원, 20억 원이면 (20억 − 12억) × 60% = 4억 8,000만 원입니다. 여기서 많은 분이 '공시가격 15억인데 왜 과세표준이 1억 8,000만 원뿐인가'라고 놀랍니다. 공제와 공정시장가액비율이 두 번 깎기 때문입니다.
2단계 — 산출세액: 3억 원까지 0.5%, 그 초과분은 0.7%
2026년 기준 2주택 이하 개인 주택분 세율은 과세표준 3억 원 이하 0.5%, 6억 원 이하 0.7%, 12억 원 이하 1.0%입니다(국세청). 15억 원 사례는 전액 0.5% 구간이라 90만 원, 20억 원 사례는 3억 원까지 150만 원과 나머지 1억 8,000만 원에 0.7%를 적용한 126만 원을 더해 276만 원입니다.
3단계 — 농어촌특별세 20%는 세금 위에 붙는 세금
종부세를 계산할 때 자주 빠뜨리는 항목이 농어촌특별세입니다. 종부세액의 20%가 추가로 부과되고, 분납할 때도 같은 비율로 나눠 냅니다(국세청). 15억 원 사례는 18만 원, 20억 원 사례는 55만 원이 더해집니다.
4단계 — 재산세 중복분 공제가 실제 금액을 크게 줄인다
종부세는 재산세와 과세 대상이 겹치므로, 이미 부과된 주택분 재산세액 가운데 종부세 과세표준에 해당하는 부분을 빼줍니다. 이것이 재산세 중복분 공제입니다. 과세표준이 클수록 공제액도 커져서, 20억 원 사례에서는 158만 원 안팎이 차감됩니다. 이 공제를 빼지 않고 계산하면 실제 고지서보다 2배 가까이 큰 금액이 나옵니다.
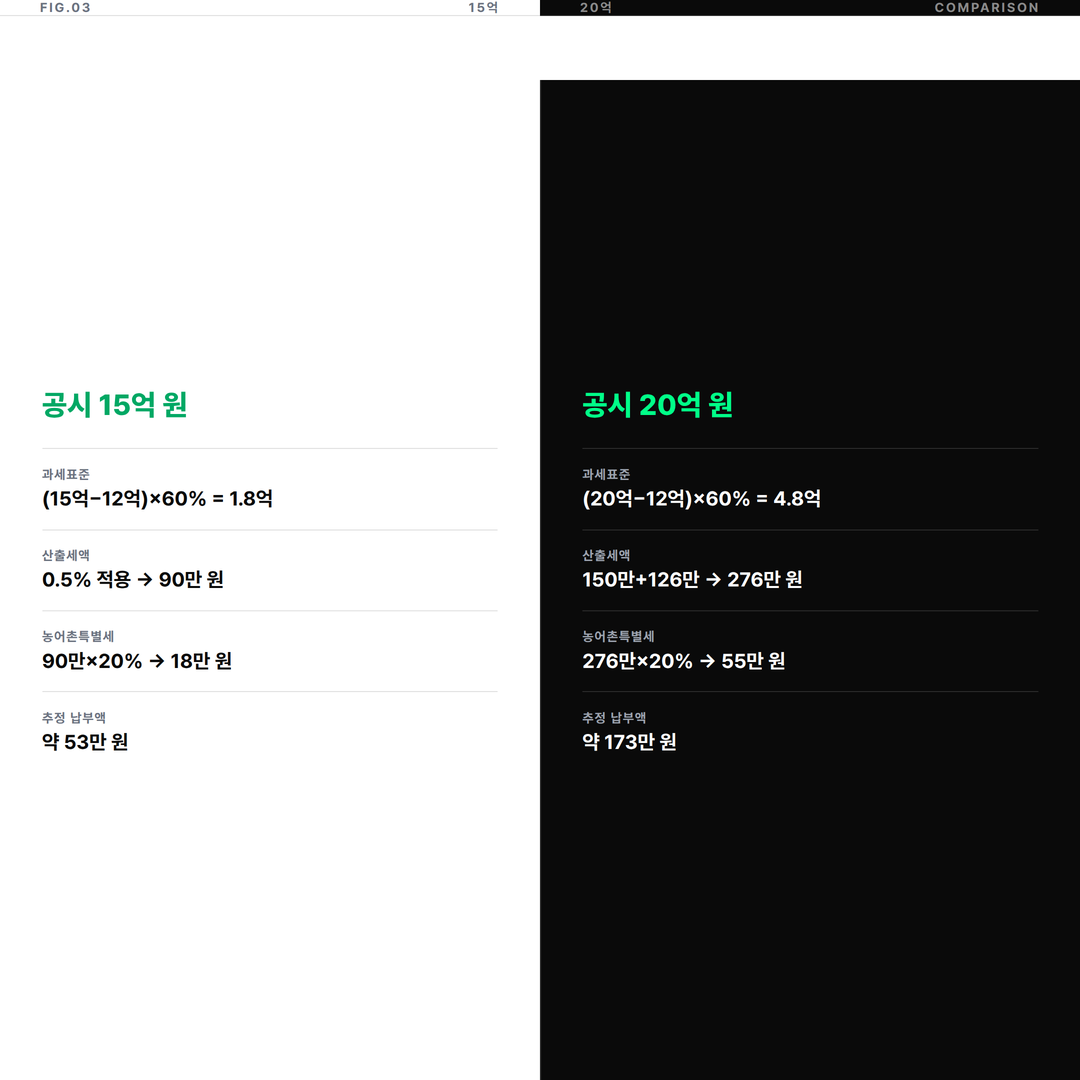
15억 원과 20억 원, 과세표준부터 추정 납부액까지 나란히 비교
세액공제를 넣으면 0원이 되는 경우도 있다
여기에 고령자·장기보유 세액공제가 붙으면 그림이 완전히 달라집니다. 70세 이상(40%)이면서 15년 이상 보유(50%)한 1주택자는 합산 한도 80%가 적용됩니다. 20억 원 사례의 산출세액 276만 원에서 80%를 빼면 55만 원이 되고, 여기서 재산세 중복분 158만 원을 차감하면 납부액은 0원이 됩니다.
즉 공시가격 20억 원이라도 고령·장기보유 1주택자라면 종부세가 나오지 않을 수 있습니다. 반대로 40~50대에 보유기간이 짧은 1주택자는 같은 공시가격에서도 100만 원대 후반을 낼 수 있습니다. 같은 집, 같은 공시가격인데 나이와 보유기간이 세금을 가르는 구조입니다.
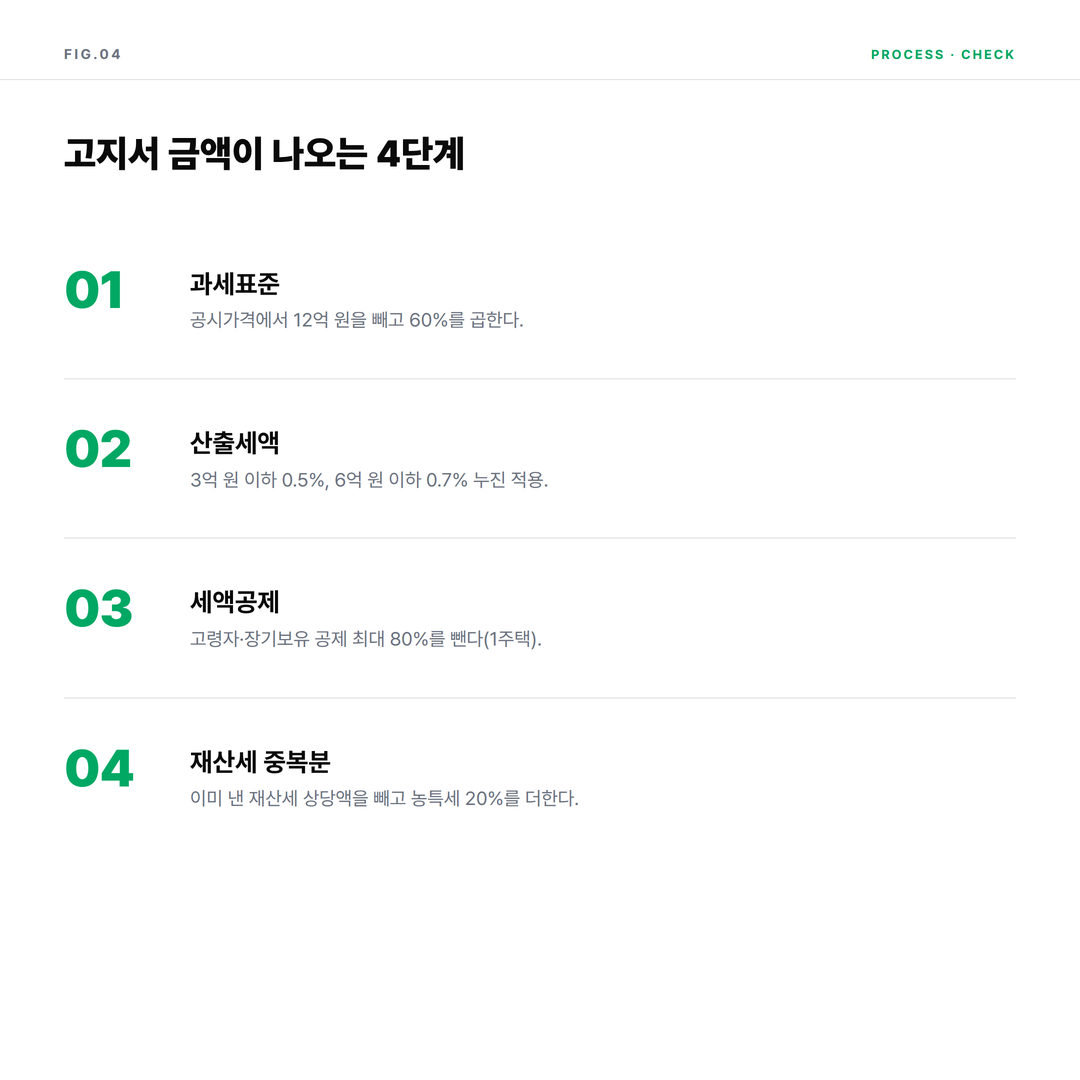
과세표준 → 산출세액 → 세액공제 → 재산세 중복분, 고지서 금액이 나오는 4단계
자주 묻는 질문
Q. 공시가격 15억 원 1주택자 종부세는 얼마인가요?
A. 고령자·장기보유 세액공제가 없다는 가정에서 약 50만 원 안팎입니다. 과세표준 1억 8,000만 원에 0.5%를 적용한 90만 원, 농어촌특별세 18만 원을 더한 뒤 재산세 중복분 55만 원을 빼서 계산합니다. 세액공제가 있으면 더 줄어듭니다.
Q. 공시가격 20억 원이면 종부세가 200만 원이 넘나요?
A. 세액공제가 없는 1주택자는 약 170만 원 선으로 추정됩니다. 산출세액 276만 원에 농특세 55만 원을 더하면 331만 원이지만, 재산세 중복분 약 158만 원이 차감되기 때문입니다. 70세 이상·15년 보유라면 0원이 될 수도 있습니다.
Q. 재산세 중복분 공제는 무엇인가요?
A. 종부세와 재산세가 같은 주택에 이중으로 부과되는 것을 조정하기 위해, 이미 부과된 주택분 재산세액 중 종부세 과세표준에 대응하는 금액을 종부세에서 빼주는 제도입니다. 공시가격이 높을수록 공제액도 커집니다.
Q. 계산기 금액과 실제 고지서가 다른 이유는 무엇인가요?
A. 공시가격 확정값, 세부담상한 적용 여부, 재산세 중복분 산식, 공동명의 지분, 지방교육세 등 부수 항목 때문에 차이가 납니다. 계산기는 방향을 잡는 용도로 쓰고, 최종 금액은 12월 고지서나 홈택스 모의계산으로 확인하는 것이 정확합니다.
핵심 요약
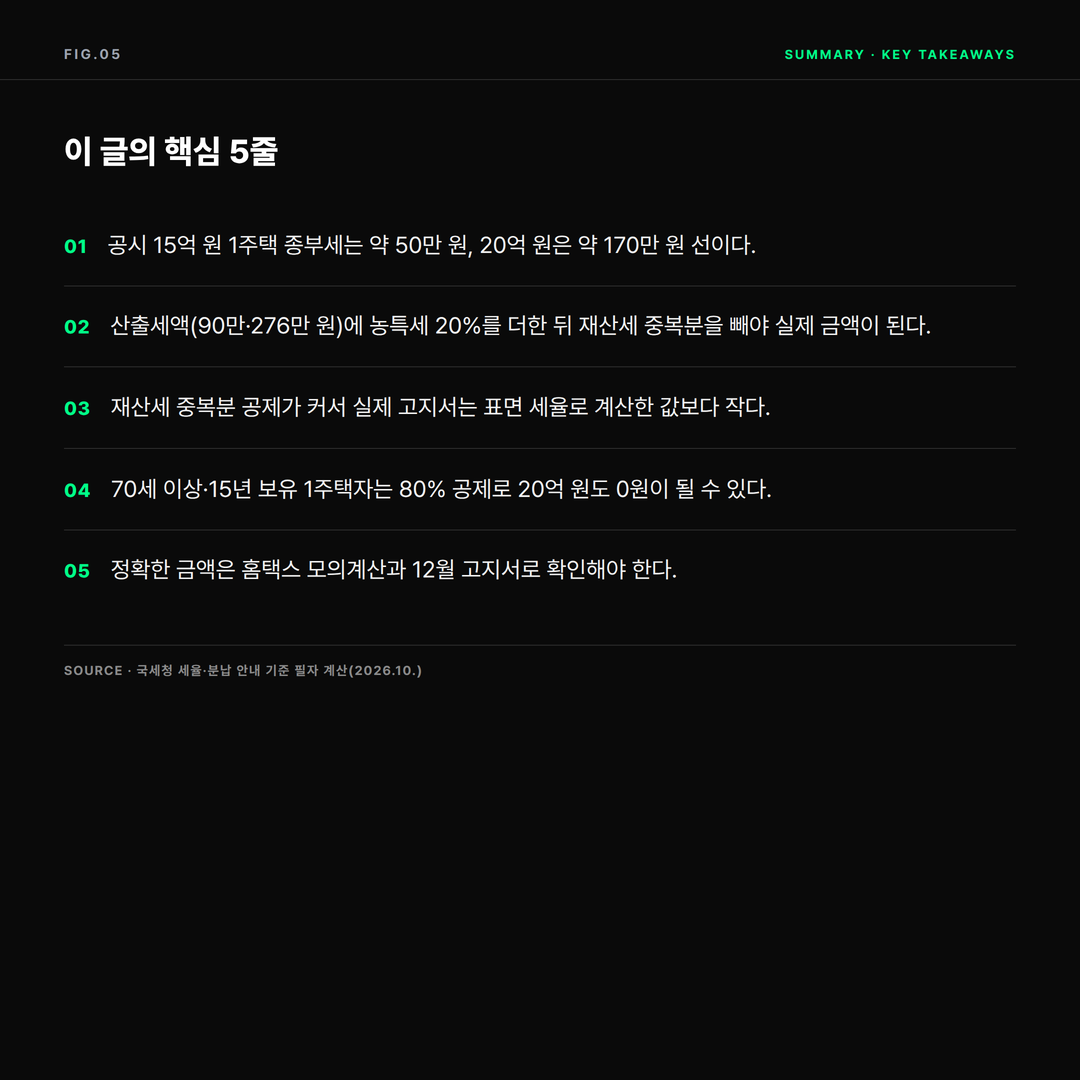
이 글의 핵심 5줄 요약
- 공시 15억 원 1주택 종부세는 약 50만 원, 20억 원은 약 170만 원 선이다.
- 산출세액은 90만 원·276만 원이고, 여기에 농특세 20%가 붙는다.
- 재산세 중복분 공제(55만·158만 원)가 실제 부담을 크게 낮춘다.
- 70세 이상·15년 보유 시 80% 세액공제로 20억 원도 0원이 될 수 있다.
- 정확한 금액은 홈택스 모의계산과 12월 고지서로 확인해야 한다.
함께 읽으면 좋은 글
'보험·재테크' 카테고리의 다른 글
| 종부세 1주택자 세액공제 최대 80% | 고령자·장기보유 공제 구간 총정리 (0) | 2026.10.29 |
|---|---|
| 2026년 종부세 과세 대상 | 1세대 1주택 12억 원 공제, 실제로 0원 되는 기준 (0) | 2026.10.29 |
| 2026 디딤돌 대출 한도 축소 총정리 | 수도권 방공제 5,500만 원 차감 영향과 자금 조달 가이드 (0) | 2026.10.28 |
| 2026 자궁근종 하이푸 비용과 실손 대법원 판례: 견적·입원 필요성 확인법 (0) | 2026.10.27 |
| 2026 종합소득세 중간예납 11월30일 납부|50만원·추계신고·분납 기준 (0) | 2026.10.27 |


