맞벌이 부부 연말정산 카드 몰아주기 — 공제 한도 계산과 12월 결제수단 전략
맞벌이 부부 연말정산에서 카드 소득공제는 각자 계산이므로, 남은 두 달의 결제수단 배분이 세액을 바꿉니다. 총급여 25%를 넘은 사용액부터 신용카드 15%, 체크카드·현금영수증 30%, 전통시장·대중교통 40%가 공제됩니다. 이 글에서는 부부별 공제 한도 계산법과 홈택스 미리보기를 활용한 12월 카드 전략까지 정리합니다.
홈택스 연말정산 미리보기는 2026년 10월 28일부터 12월 18일까지 운영됩니다. 1~9월 사용액으로 예상 세액이 나오니, 조회 결과를 보고 11~12월 결제수단을 조정하는 것이 이 글의 목표입니다.
맞벌이 부부 연말정산 카드 가이드 표지
1. 카드 소득공제 기본기 — 문턱과 한도
카드 소득공제는 총급여의 25%를 넘어 사용한 금액부터 인정됩니다. 연간 한도는 총급여 7,000만 원 이하 300만 원, 7,000만 원 초과 1억 2,000만 원 이하 250만 원, 그 이상 200만 원입니다. 공제율은 결제수단에 따라 달라집니다.
| 결제수단 | 공제율 | 비고 |
|---|---|---|
| 신용카드 | 15% | 한도 내 적용 |
| 체크카드·현금영수증·직불·선불카드 | 30% | 즉시불 결제가 유리 |
| 전통시장·대중교통 | 40% | 결제수단 무관, 추가공제 한도 100만 원 내 |
| 도서·신문·공연·박물관·미술관·영화관·체육시설 | 30% | 전통시장·대중교통과 합산 100만 원 한도 |
참고로 2026년 세제개편안에는 2027년 귀속부터 대중교통 추가공제 폐지와 도서·공연 한도 축소가 담겼습니다(국회 심의를 거쳐 확정). 즉 이번 2026년 귀속이 대중교통 40% 공제를 받을 수 있는 마지막 해일 수 있습니다.
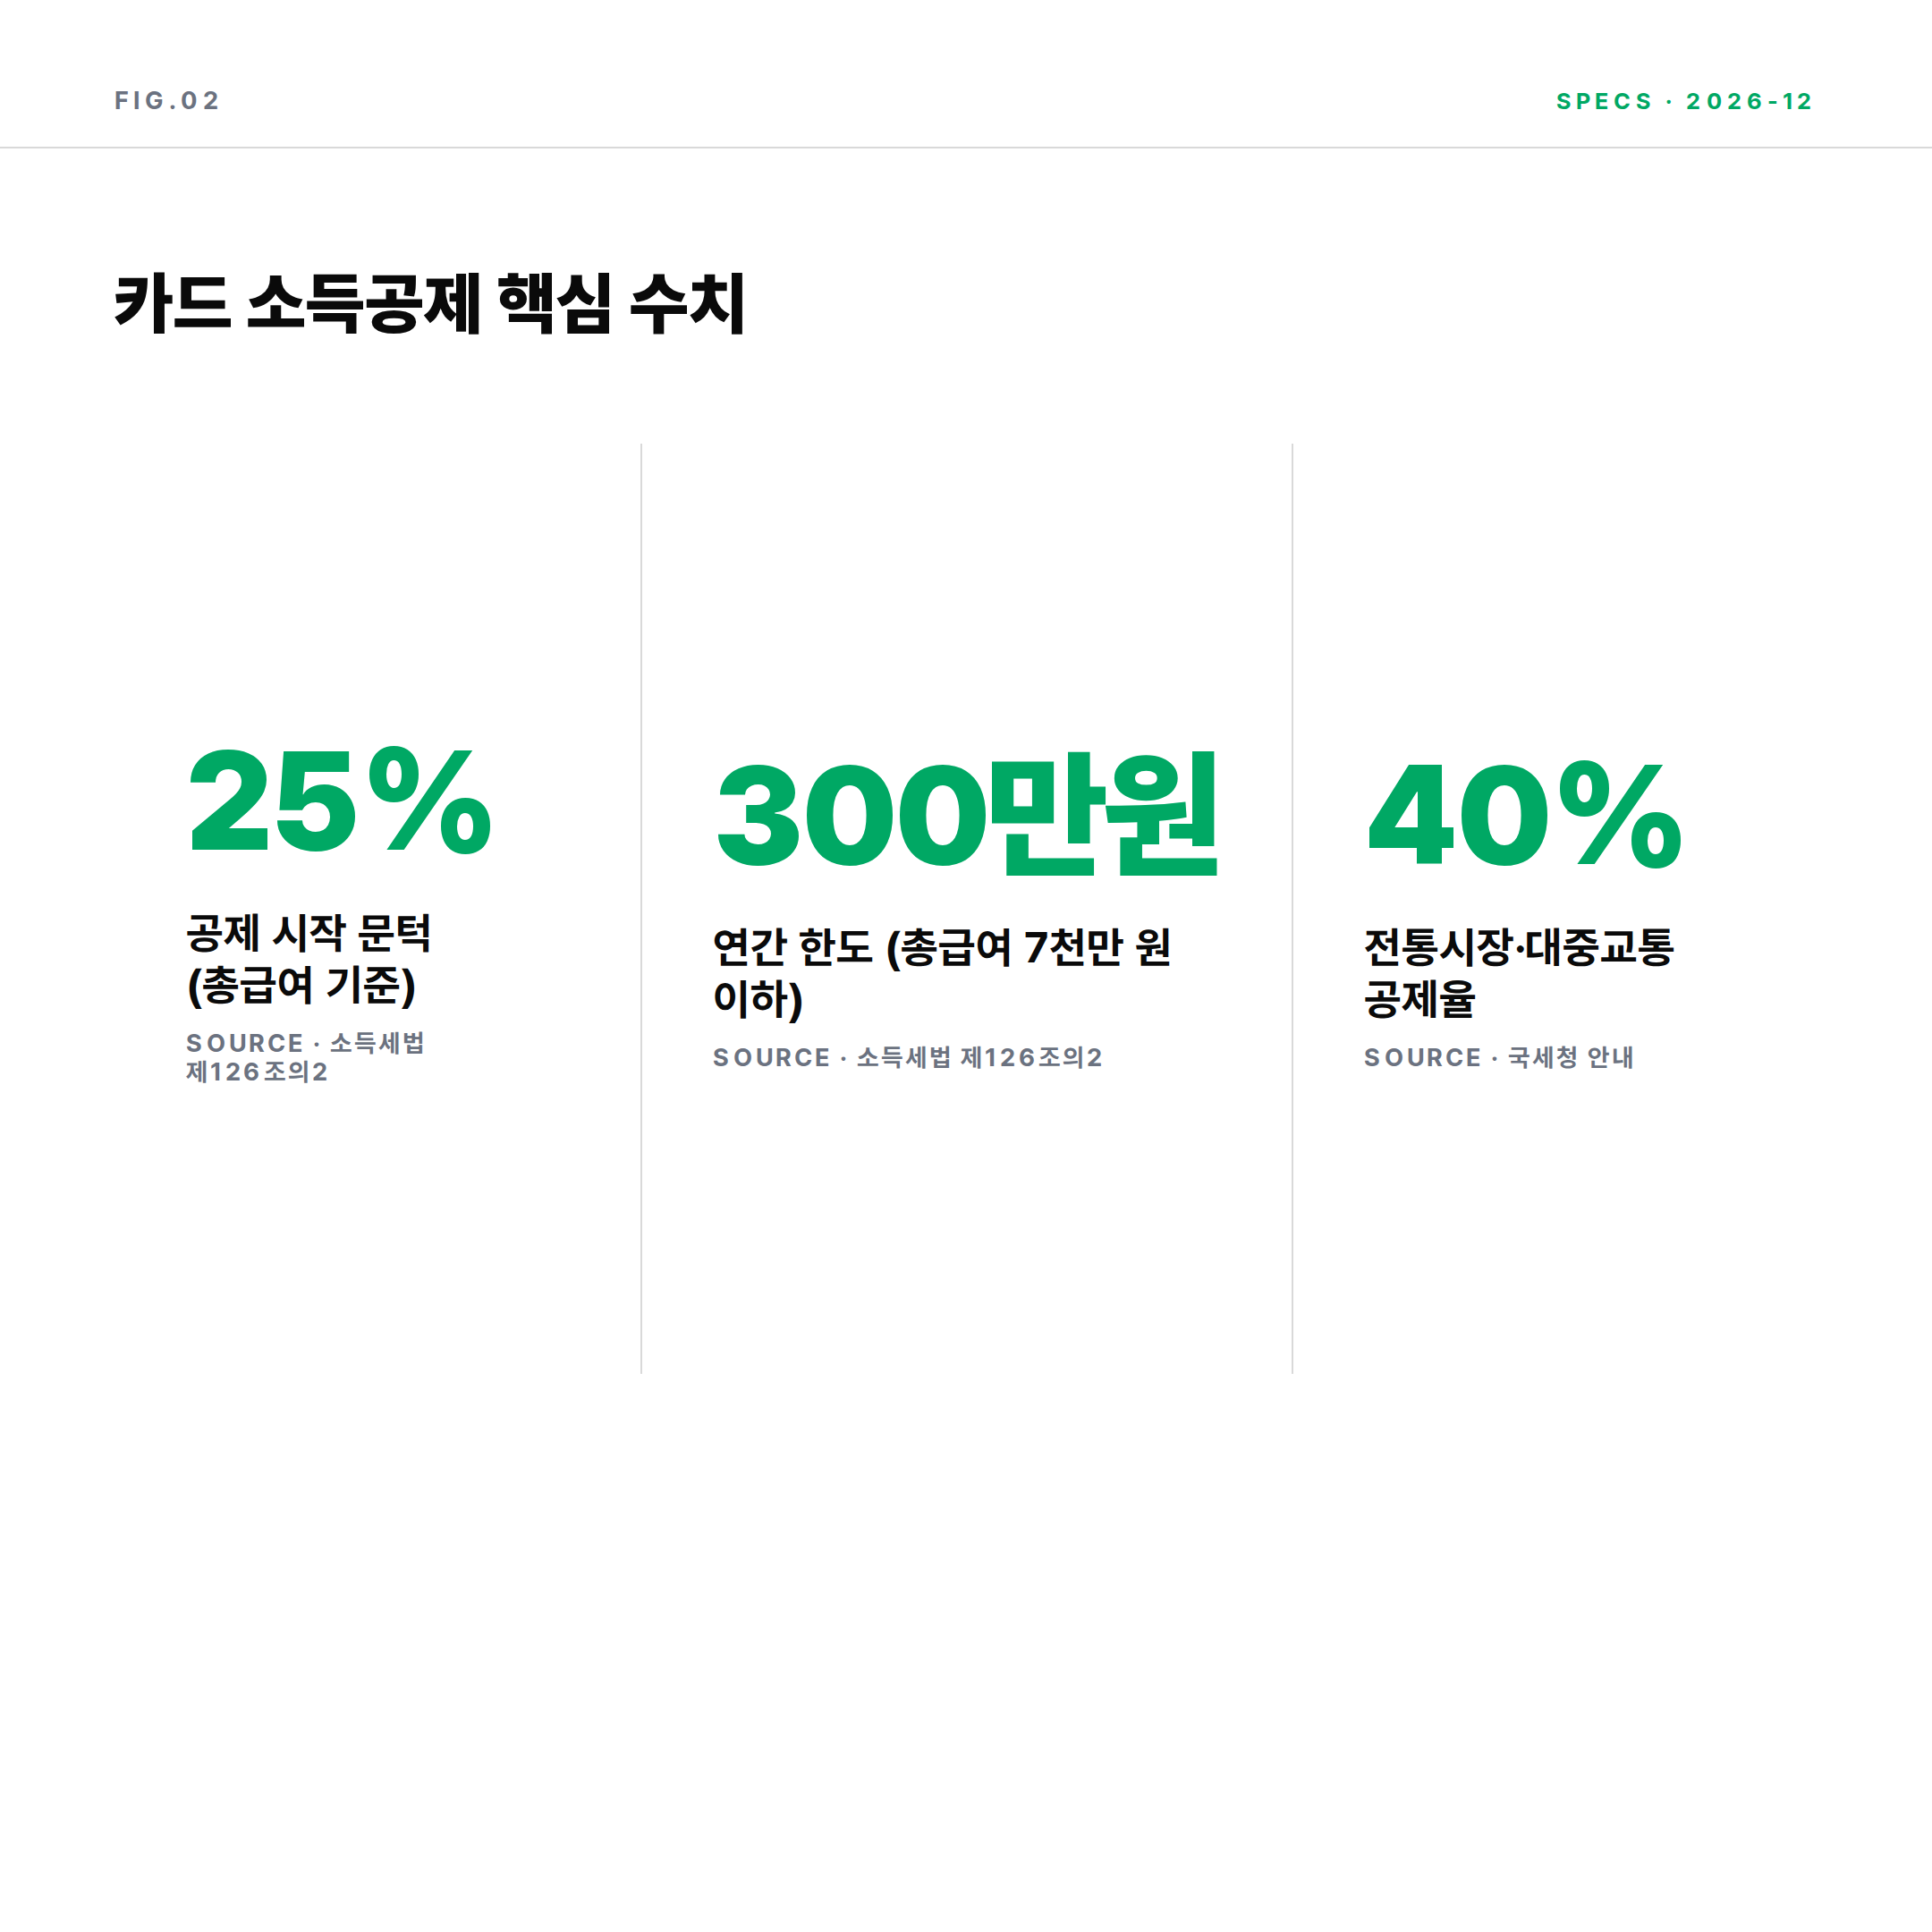
카드 공제 핵심 수치
2. 맞벌이는 '각자 계산' — 몰아주기의 실체
신용카드 등 사용금액 공제는 근로자 본인 명의 카드만 본인 급여 기준으로 계산합니다. 배우자가 쓴 카드를 내 공제에 합산할 수 없어, 부부가 각자 총급여 25% 문턱을 넘어야 공제가 시작됩니다. 이것이 '몰아주기'가 작동하는 이유입니다.
- 소득 낮은 쪽에 몰기 — 총급여가 낮은 배우자가 문턱(총급여 25%)에 먼저 도달하므로, 생활 공동지출을 소득 낮은 쪽 명의 카드로 집중하면 공제 시작이 빨라집니다.
- 세액공제는 세율 높은 쪽에 — 의료비·교육비 같은 세액공제 항목은 적용세율이 높은 배우자 명의가 환급이 커집니다. 소득공제(카드)와 세액공제(의료비)를 분리해 배분하세요.
- 부양가족 요건 확인 — 배우자의 연 소득이 100만 원을 넘으면 부양가족 인정이 안 되므로, 각자 연말정산 구조인지 먼저 확인합니다.
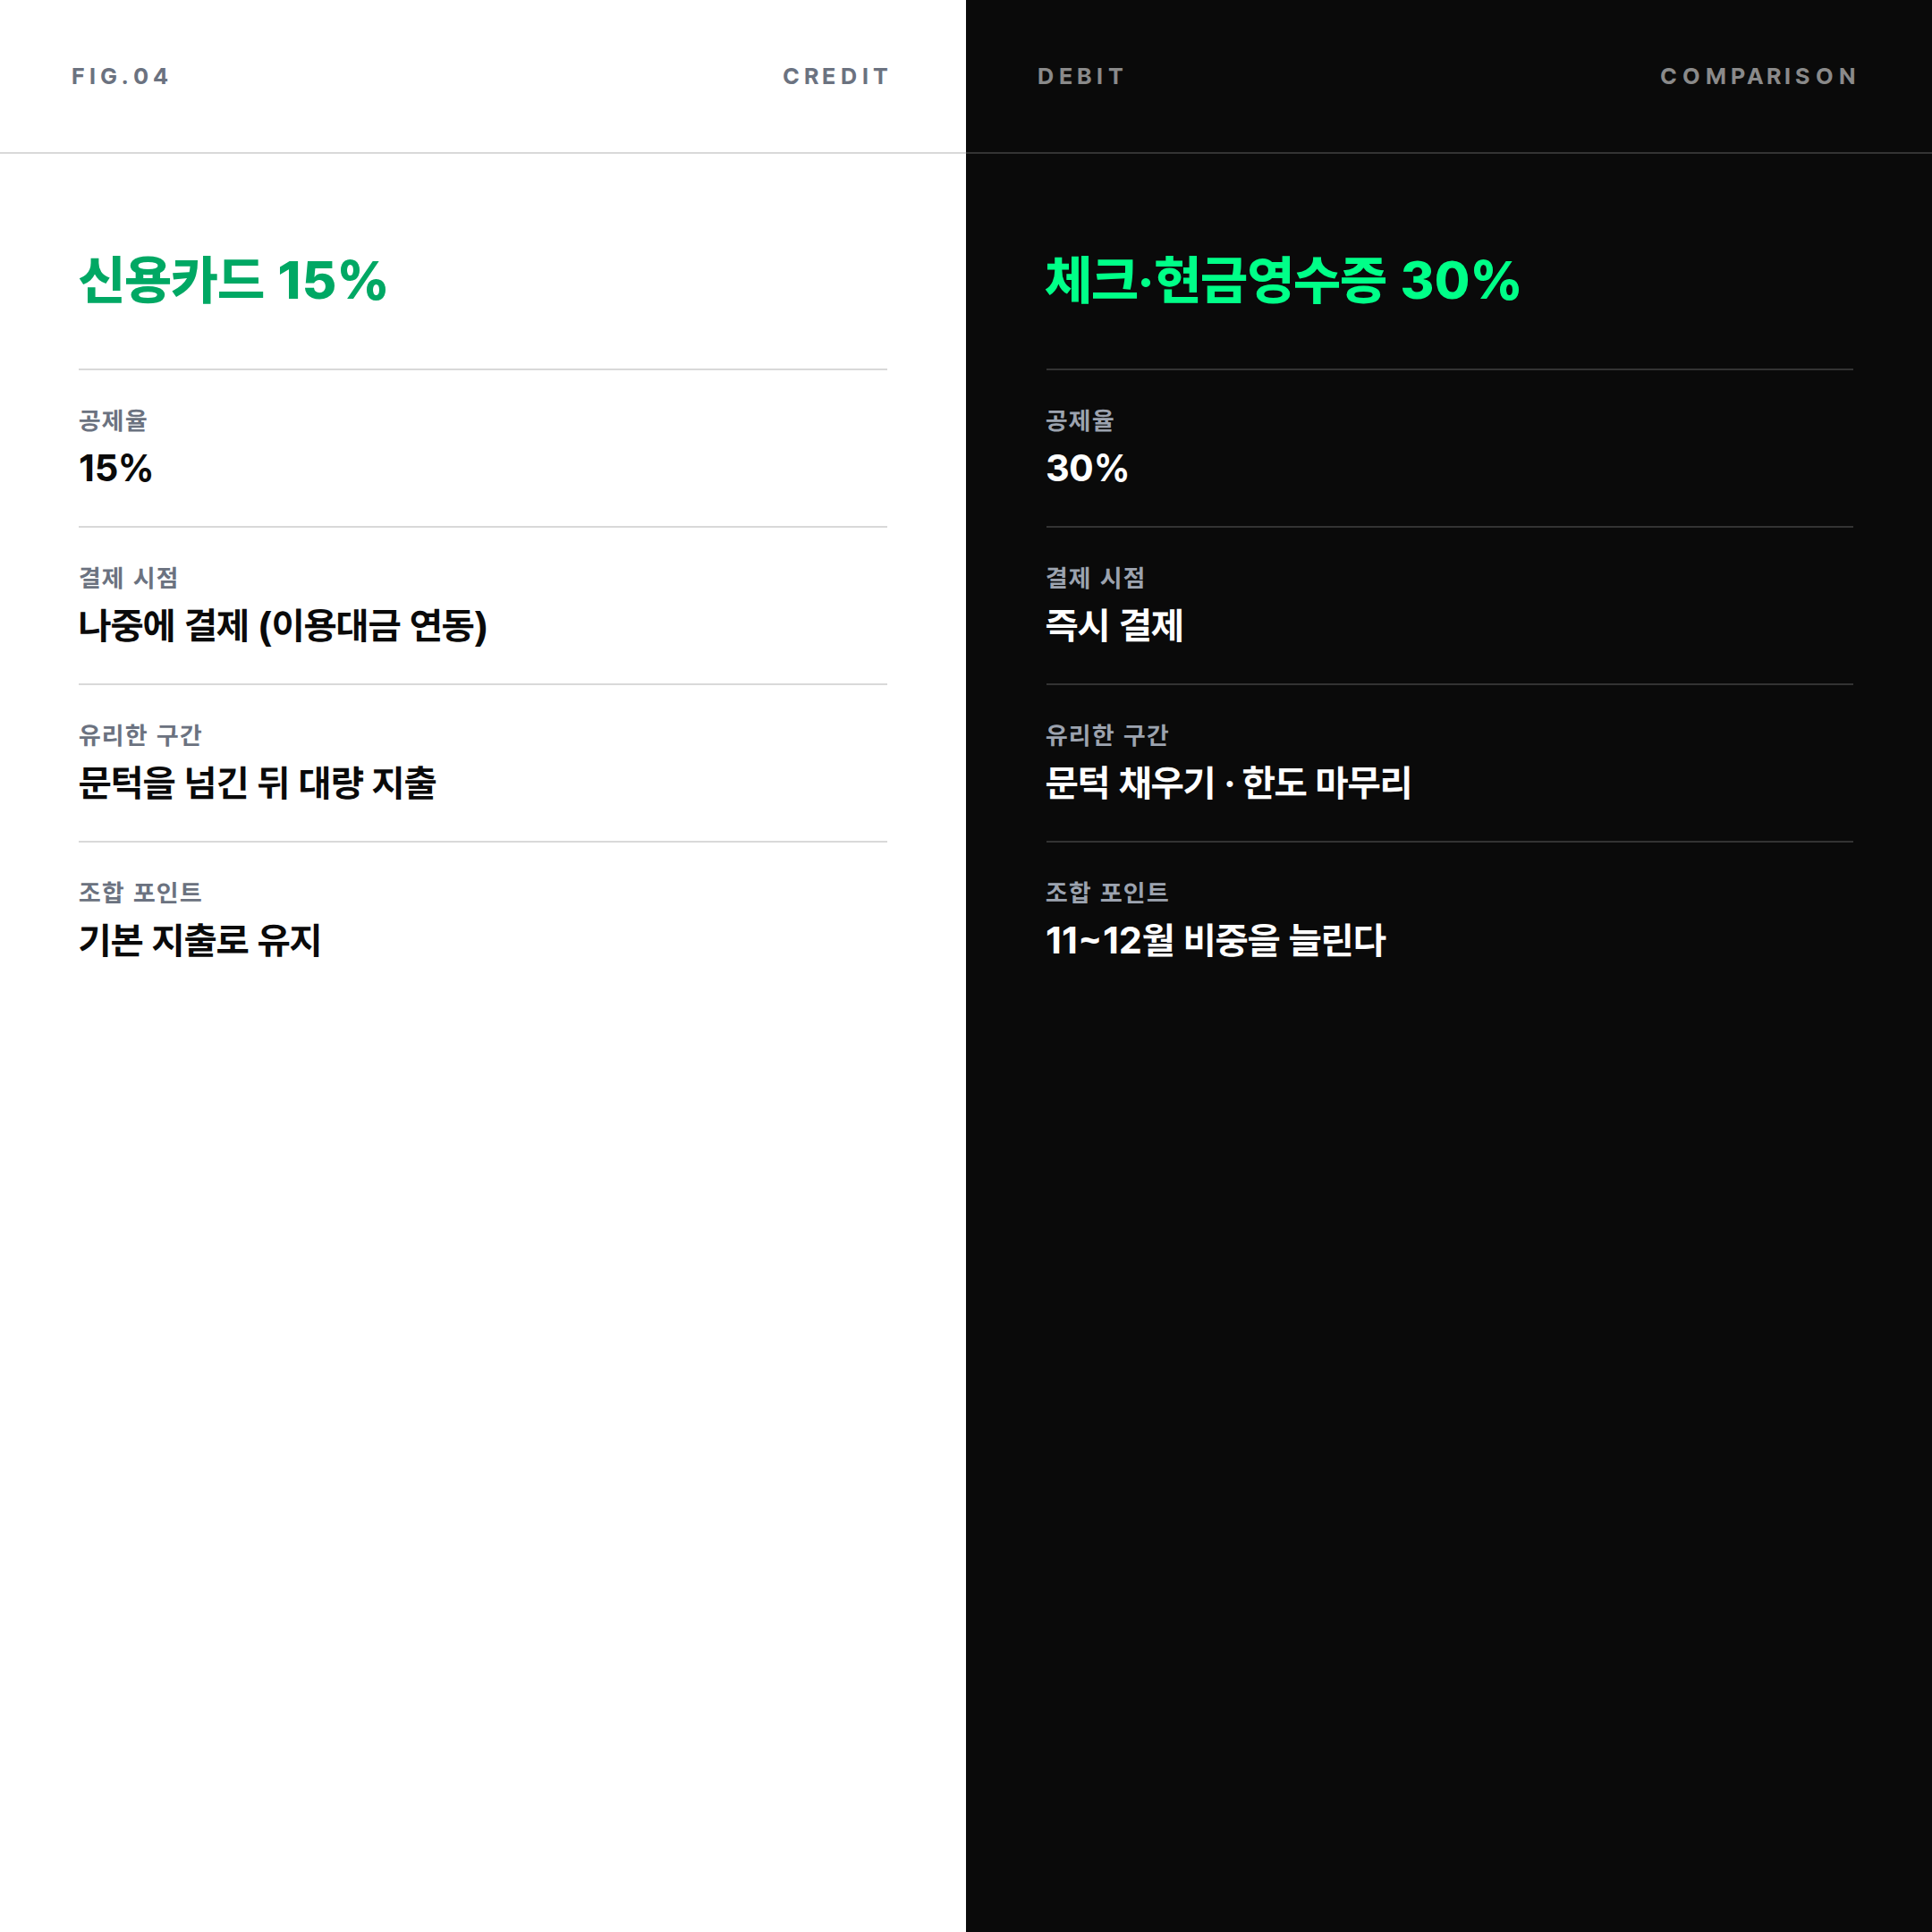
결제수단별 공제율 비교
READ NEXT
결제수단 절약 글도 함께 보세요
김장 비용 34% 줄이는 결제 조합 — 농할상품권·마트 40%·전통시장 환급 → 2026 모바일 농할상품권 20% 할인 — 10만원을 8만원에 →3. 홈택스 미리보기로 12월 카드 조정하기
홈택스 연말정산 미리보기는 1~9월 신용·체크카드 사용액과 전년도 신고 내역으로 예상 세액을 계산해 주는 국세청 서비스입니다. 이번 연말정산(2026년 귀속분) 기준 이용 기간은 10월 28일부터 12월 18일입니다. 경로는 홈택스 → 장려금·연말정산·기부금 → 편리한 연말정산 → 연말정산 미리보기입니다.
- 1단계 — 미리보기에서 부부 각자의 카드 사용액과 총급여 25% 문턱 도달 여부를 확인합니다.
- 2단계 — 문턱이 남은 배우자에게 11~12월 공동지출(마트·주유·통신비 등)을 몹니다. 체크카드·현금영수증(30%)이 신용카드(15%)보다 유리합니다.
- 3단계 — 전통시장·대중교통(40%)과 도서·공연(30%) 추가공제 한도(연 100만 원)가 남았는지 확인하고 12월에 채웁니다.
- 4단계 — 의료비 등 세액공제용 지출은 적용세율 높은 배우자 명의로 결제합니다.
4. 12월에 하면 손해인 것
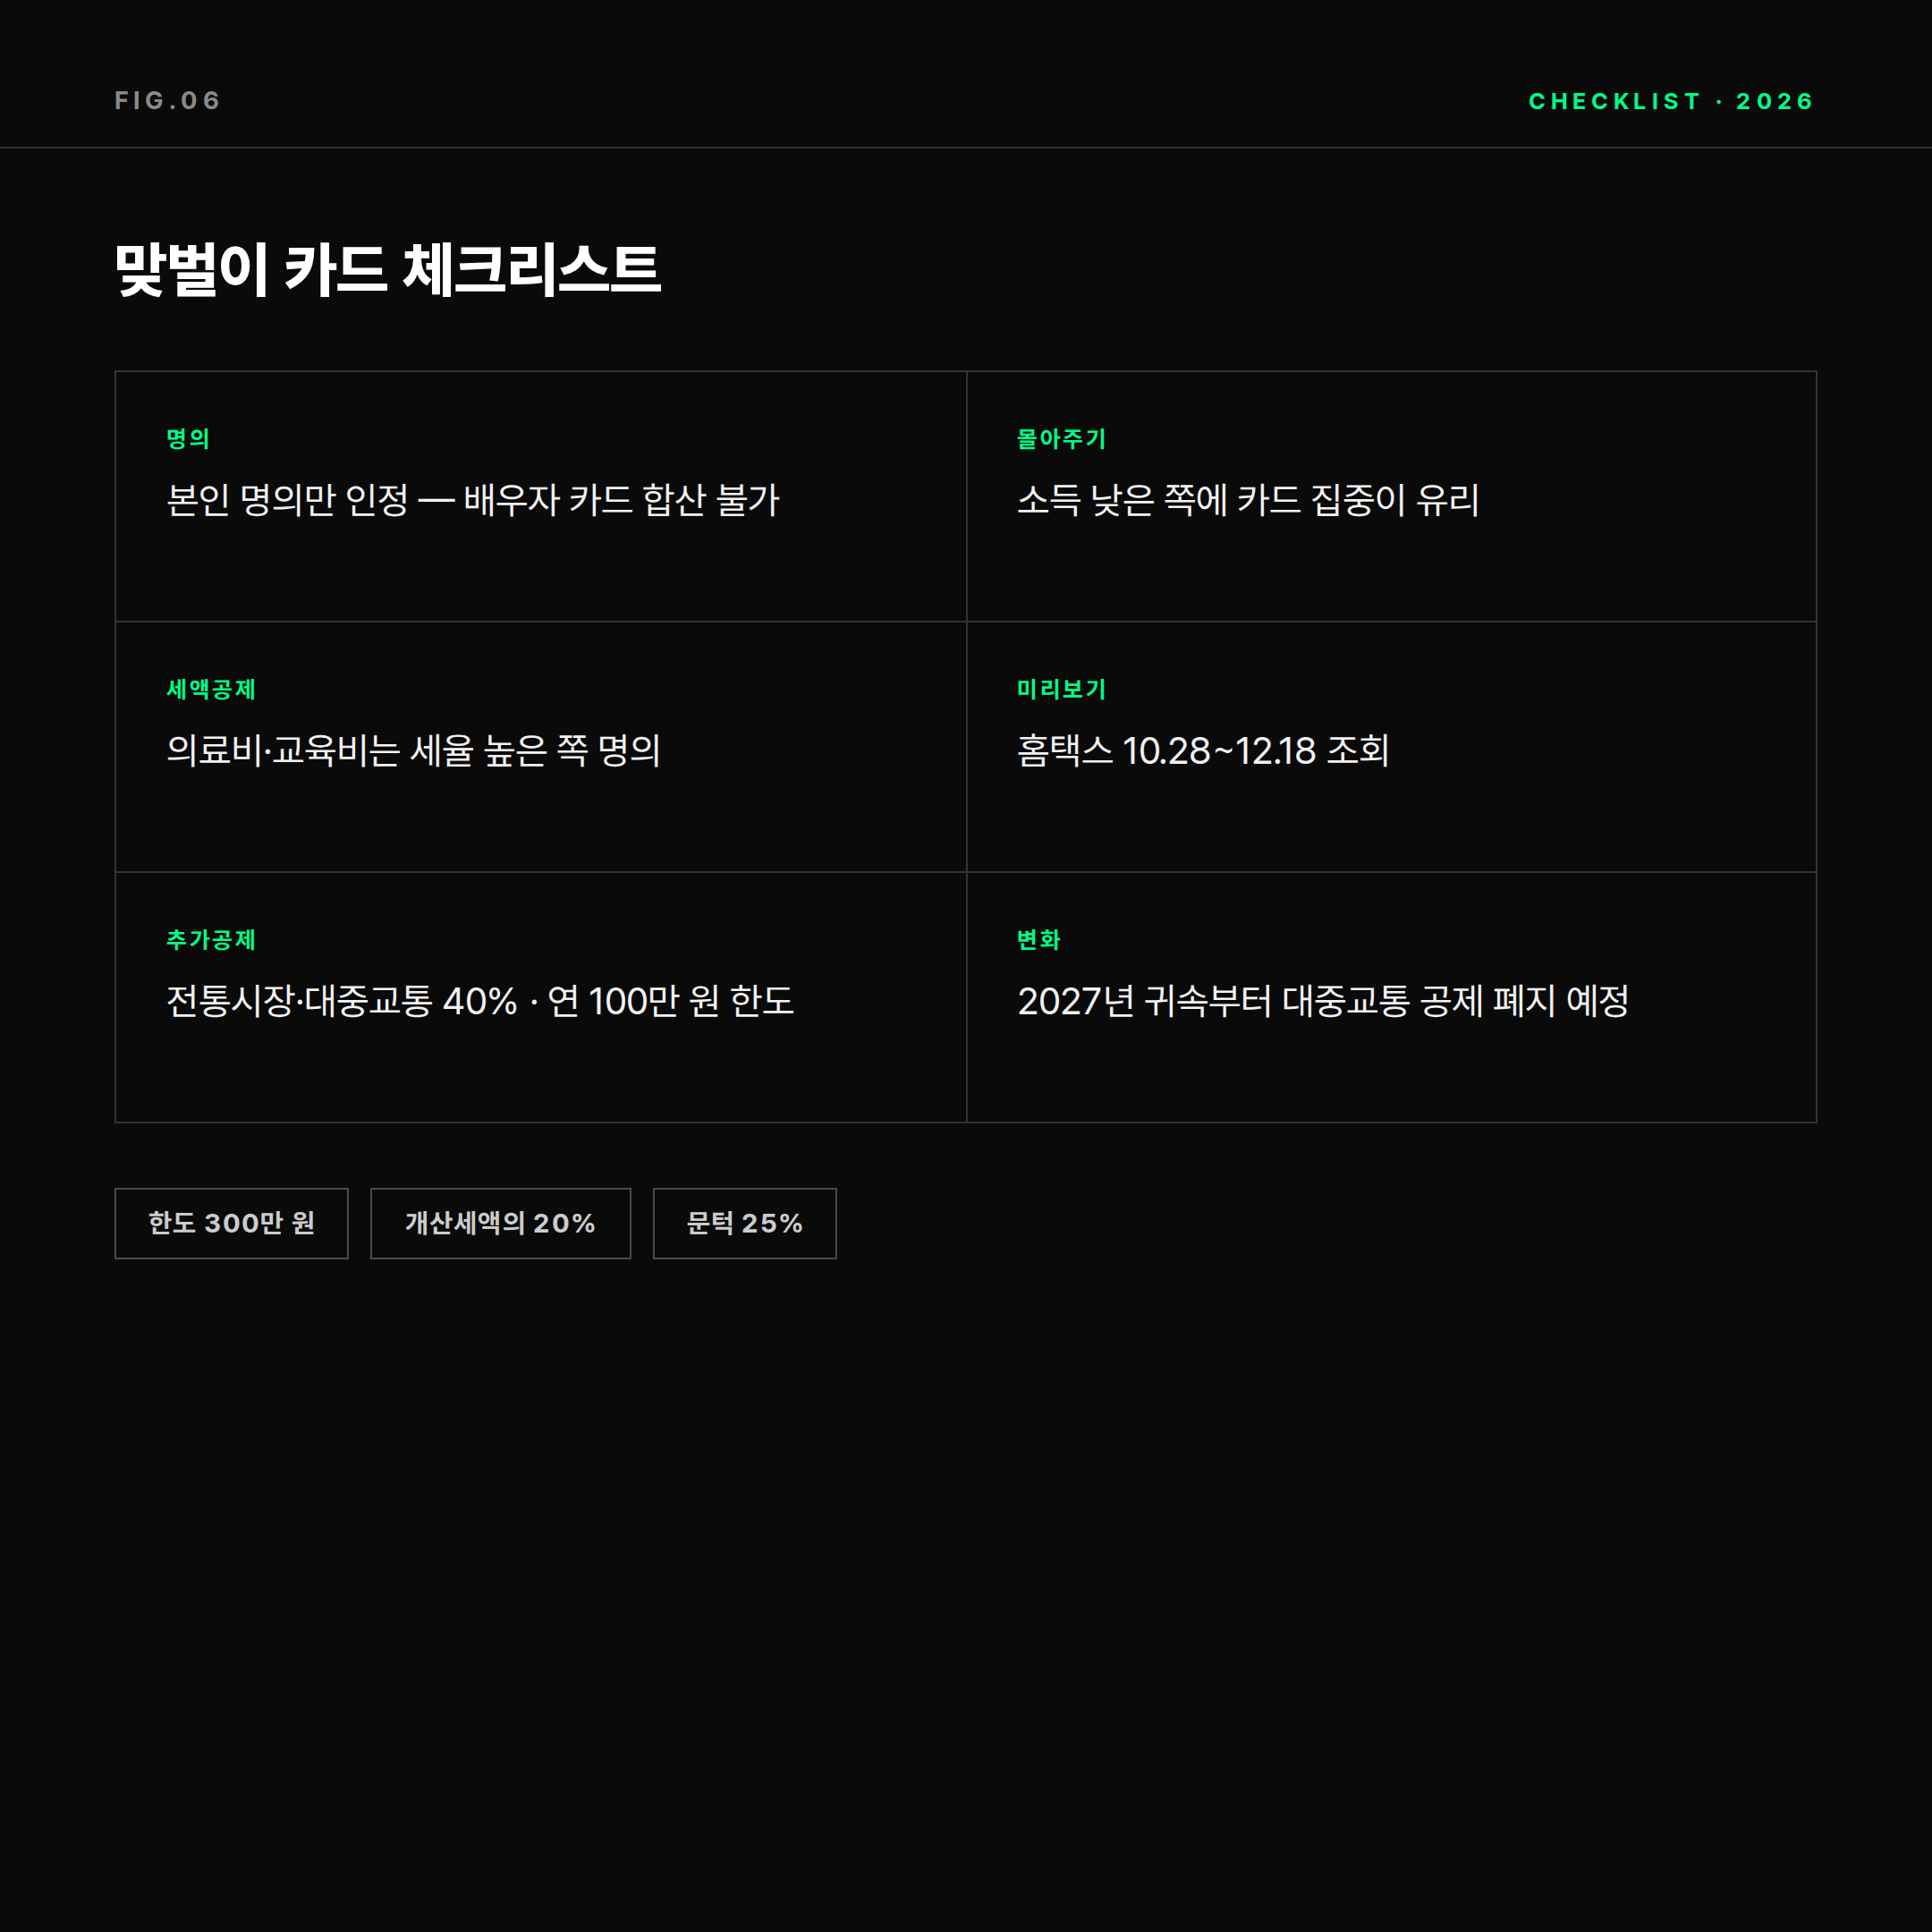
맞벌이 카드 체크리스트
- 연말 몰아 쓰기 — 한도(300만 원)와 개산세액 상한(총급여의 45% 이하분 × 20%)에 걸리면 그 이상 써도 공제가 없습니다. 미리보기에서 예상 공제액이 한도에 닿았는지 먼저 확인하세요.
- 가족 간 카드 혼용 — 배우자 카드 사용액 합산이 안 되므로, 12월에 카드를 바꿔 쓰다가 명의가 섞이면 공제가 줄어듭니다.
- 증빙 누락 — 기부금·의료비 영수증은 간소화 자료에 잡히지 않는 것도 있으니 12월 중에 모아 둡니다.
5. 계산 예시 — 총급여 5,000만 원 부부
부부가 각각 총급여 5,000만 원이라면 카드 공제 문턱은 각자 1,250만 원(25%)입니다. 여기서 체크카드·현금영수증으로 문턱을 300만 원 초과해 사용하면 초과분의 30%인 90만 원이 소득공제로 인정됩니다(한도 내). 같은 지출이라도 한쪽에 몰아 쓰면 다른 쪽은 문턱을 넘지 못해 공제가 0이 되고, 몬 쪽은 한도 초과분이 버려질 수 있습니다. 공제 한도는 개산세액의 20% 이내라는 점이 함께 적용되며, 이 계산은 이해를 돕는 예시입니다.
자주 묻는 질문 (FAQ)
Q1. 맞벌이 부부가 한 사람 명의 카드로만 쓰면 유리한가요?
총급여 25% 문턱이 낮은 배우자 명의로 몰면 공제 시작이 빨라져 유리한 경우가 많습니다. 다만 한도는 개인별로 따로 적용되므로, 양쪽 모두 문턱을 넘었다면 각자 한도를 채우는 게 낫습니다.
Q2. 신용카드와 체크카드 중 무엇을 늘려야 하나요?
공제율이 체크카드·현금영수증 30%, 신용카드 15%이므로 남은 기간에는 체크·현금영수증 비중을 늘리는 게 계산상 유리합니다. 단, 사용액 자체가 부족하면 먼저 문턱을 넘기는 게 우선입니다.
Q3. 연말정산 미리보기는 언제까지 볼 수 있나요?
2026년 귀속분 기준 10월 28일부터 12월 18일까지 홈택스에서 이용할 수 있습니다. 1~9월 사용액 기반 예상 세액이 나오므로 11~12월 결제 계획에 바로 반영할 수 있습니다.
Q4. 배우자 명의 카드 사용액도 공제받을 수 있나요?
아니요. 카드 소득공제는 본인 명의 사용액만 인정됩니다. 다만 배우자·부양가족의 의료비는 세액공제 항목으로 본인 신고에 포함할 수 있어, 항목별로 기준이 다릅니다.
핵심 요약
- 카드 공제는 총급여 25% 초과분부터 — 한도 총급여 7천만 원 이하 연 300만 원
- 공제율: 신용 15% / 체크·현금영수증 30% / 전통시장·대중교통 40%
- 맞벌이는 각자 계산 — 소득 낮은 쪽에 카드 몰기, 세액공제는 세율 높은 쪽 명의
- 홈택스 미리보기 10.28~12.18 — 조회 후 11~12월 결제수단 조정
- 대중교통 40% 공제는 2027년 귀속부터 폐지 예정(세제개편안) — 올해가 마지막 기회
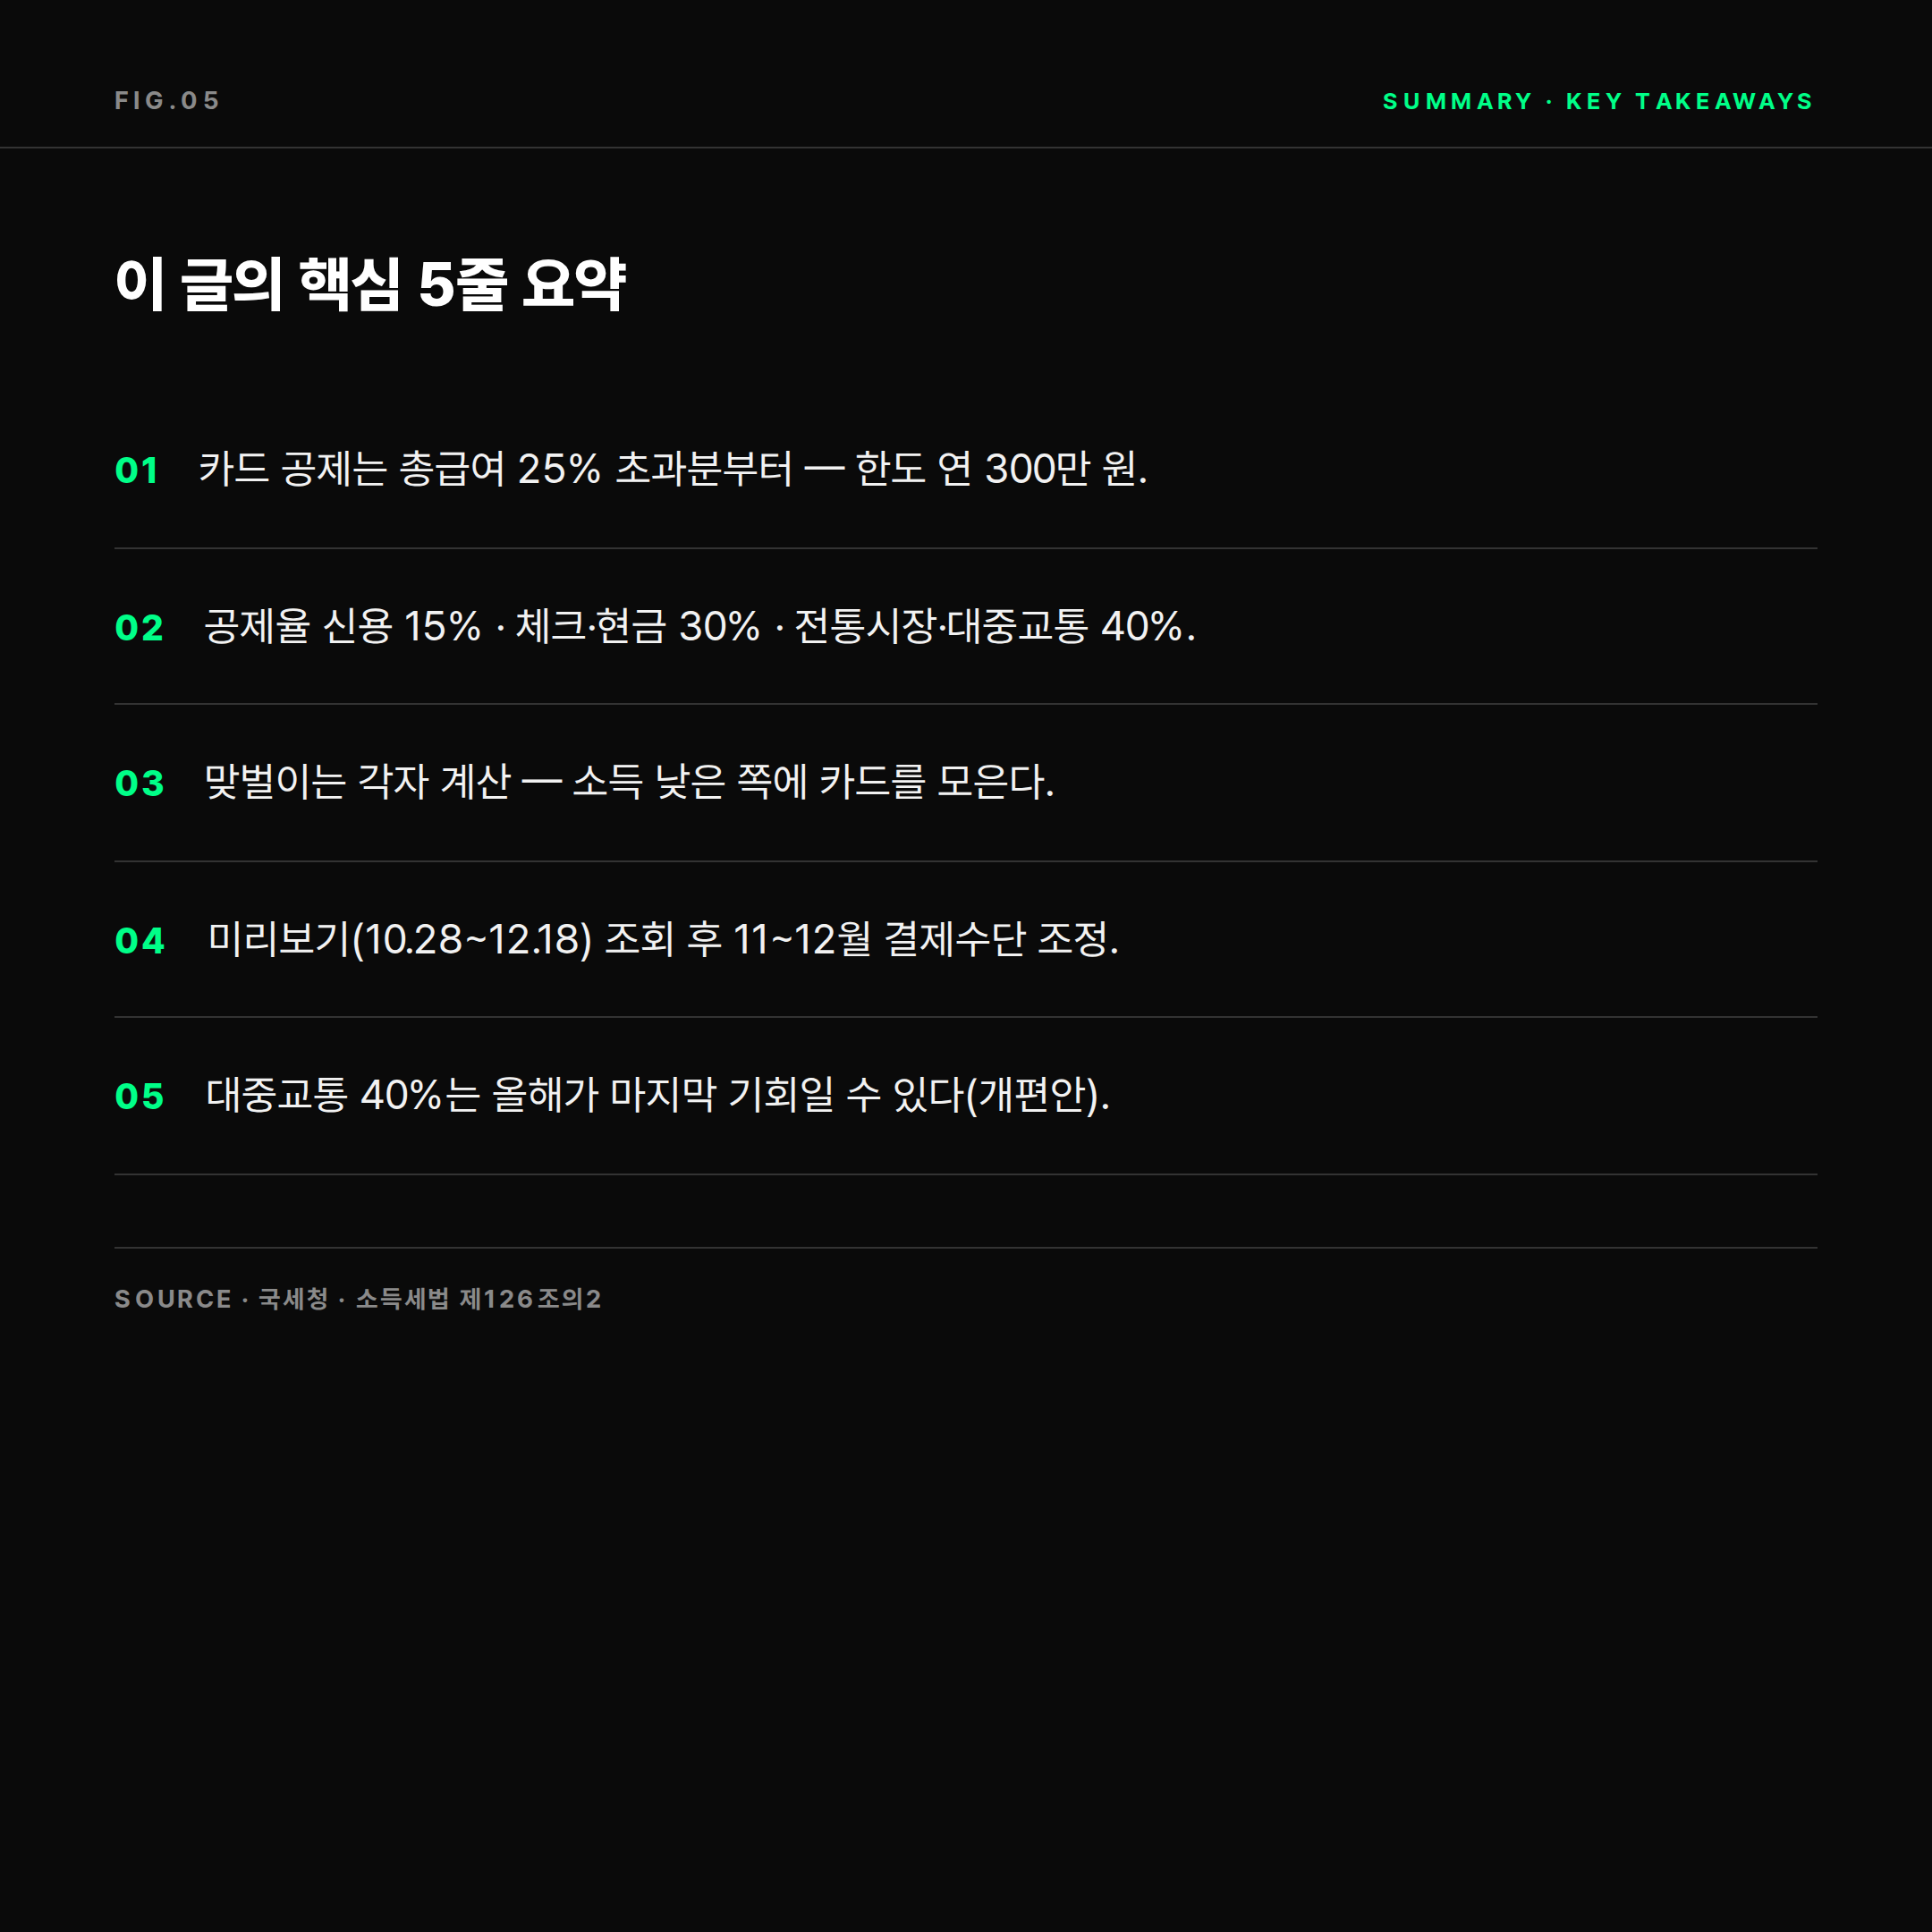
핵심 요약
출처
· 국세청, 연말정산 종합 안내 및 연말정산 미리보기 서비스 안내 (nts.go.kr / hometax.go.kr)
· 「근로소득법? 근로소득에 대한 소득세법」 제126조의2 — 신용카드 등 사용금액에 대한 소득공제 (국가법령정보센터)
· 은평구청, 2026년 연말정산 미리보기 서비스 오픈 안내(이용 기간 2026.10.28.~12.18.)
· 기획재정부, 2026년 세제개편안 — 대중교통 추가공제 폐지·도서·공연 한도 조정 관련 보도(한국경제 2026.9., 매일경제)
· 이미지: 본문 도판은 직접 제작, 표지 사진 출처는 본문 하단 및 image-sources.md 참조
· 발행 2026.11.09. / 수정 2026.11.09. — 공제 조건은 귀속 연도 세법 개정 확정본으로 재확인하세요.
'보험·재테크' 카테고리의 다른 글
| 퇴직연금 실물이전 총정리 — 은행에서 증권사로 옮길 때 세금·수수료 확인법 (0) | 2026.11.09 |
|---|---|
| 2026년 11월 개인투자용 국채 청약 — 3·5·10·20년물 금리와 청약 방법 (0) | 2026.11.09 |
| 2026 상속세 면제한도 계산법 — 배우자 5억·일괄공제 5억 합산 10억 비과세와 금융재산 공제 (0) | 2026.11.05 |
| 2026 햇살론 유스(Youth) 신청 자격과 보증 신청 방법 — 무직·대학생 신청 조건, 한도·금리, 금융교육 이수까지 (0) | 2026.11.04 |
| 2026 주택연금 가입조건과 나이·집값별 월수령액 계산법 — 공시가 12억 기준, 중도해지 페널티 확인하기 (0) | 2026.11.04 |


