2026 상속세 면제한도 계산
2026년 상속세 면제한도는 배우자 공제 5억과 일괄공제 5억을 합쳐 10억까지 비과세다. 다만 배우자가 없으면 5억이 한도이고, 금융재산 공제 2억은 별도로 얹힌다. 두 공제를 함께 쓸 수 있는지가 실제 세금을 가른다.
상속세는 재산 전체에 바로 세율을 곱하는 구조가 아니다. 각종 공제를 차감한 과세표준에 세율을 곱하기 때문에, 공제 조합을 어떻게 짜느냐에 따라 결과가 크게 달라진다.
면제한도 10억, 아무나 되는 건 아니다
"10억까지 세금이 없다"는 말은 절반만 맞다. 일괄공제 5억과 배우자 공제 5억이 동시에 성립해야 10억이 된다.
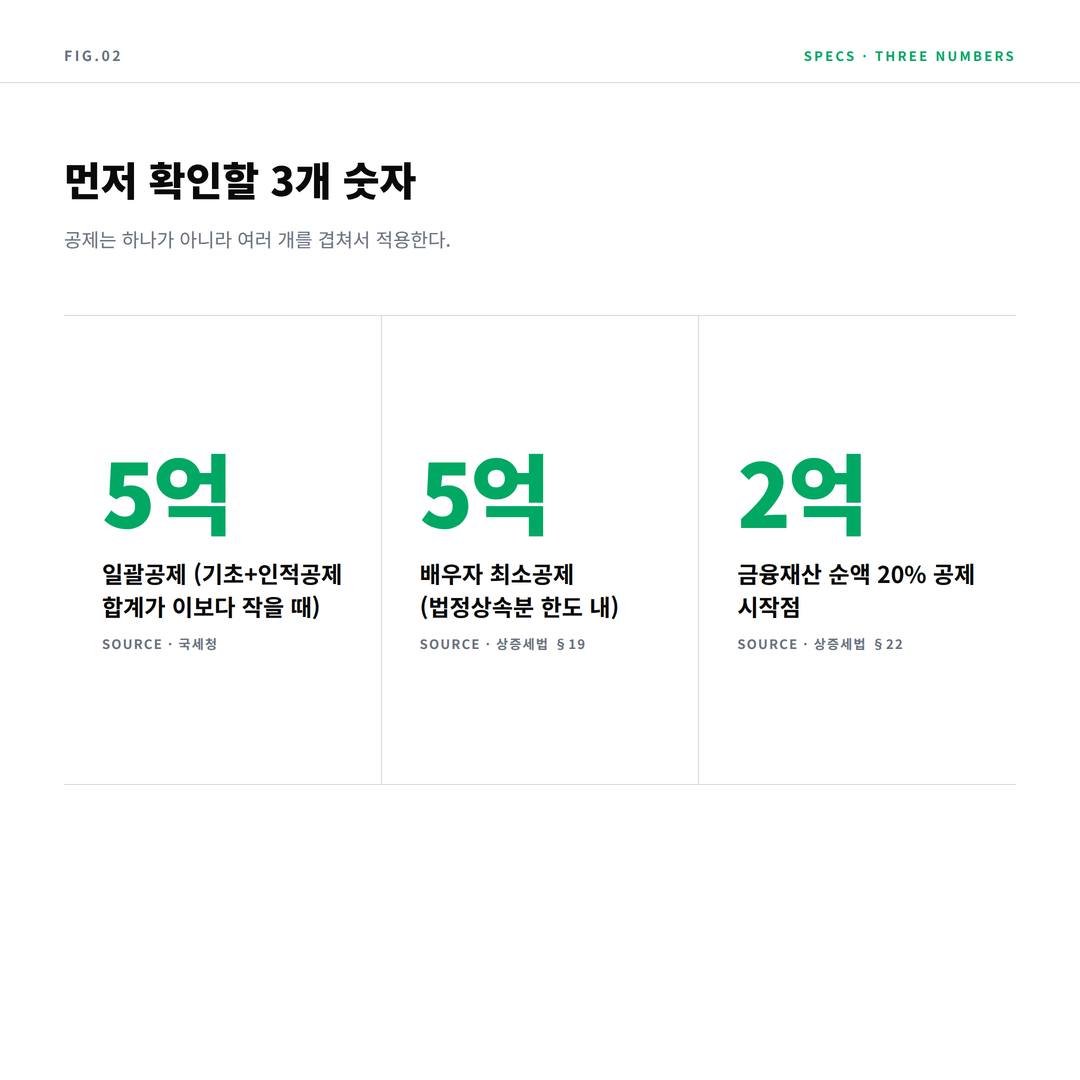
일괄공제는 기초공제 2억과 인적공제(자녀·미성년자·연로자·장애인)를 합친 금액이 5억보다 작을 때 적용된다. 자녀가 많아 인적공제 합계가 5억을 넘으면 그 큰 금액을 공제한다.
공제는 하나가 아니라 여러 개를 겹쳐 쓴다
공제 4종 한눈에 보기
| 공제 | 금액 | 조건 |
|---|---|---|
| 기초공제 | 2억원 | 모든 상속에 기본 적용 |
| 일괄공제 | 5억원 | 기초+인적공제 합계가 5억 미만일 때 |
| 배우자공제 | 최소 5억 ~ 최대 30억 | 배우자가 실제 상속받은 금액과 법정상속분 중 작은 금액 |
| 금융재산 공제 | 순액 20% (2억 초과분부터) | 예금·주식 등 금융재산에서 채무를 뺀 금액 기준 |
배우자 공제가 가장 큰 변수다
배우자 공제는 최소 5억이 보장되고, 배우자가 실제로 받은 금액이 그보다 많으면 법정상속분 한도까지 늘어난다. 법정상속분은 배우자 1.5, 자녀 1의 비율로 계산한다.
예를 들어 배우자와 자녀 2명이 20억을 상속받으면 배우자 법정상속분은 20억 × 1.5/3.5 ≈ 8억 5,700만원이다. 이 경우 배우자 공제는 5억이 아니라 8억 5,700만원까지 가능하다.
계산은 재산 확정 → 공제 선택 → 추가 공제 순서다
면제한도 계산 3단계
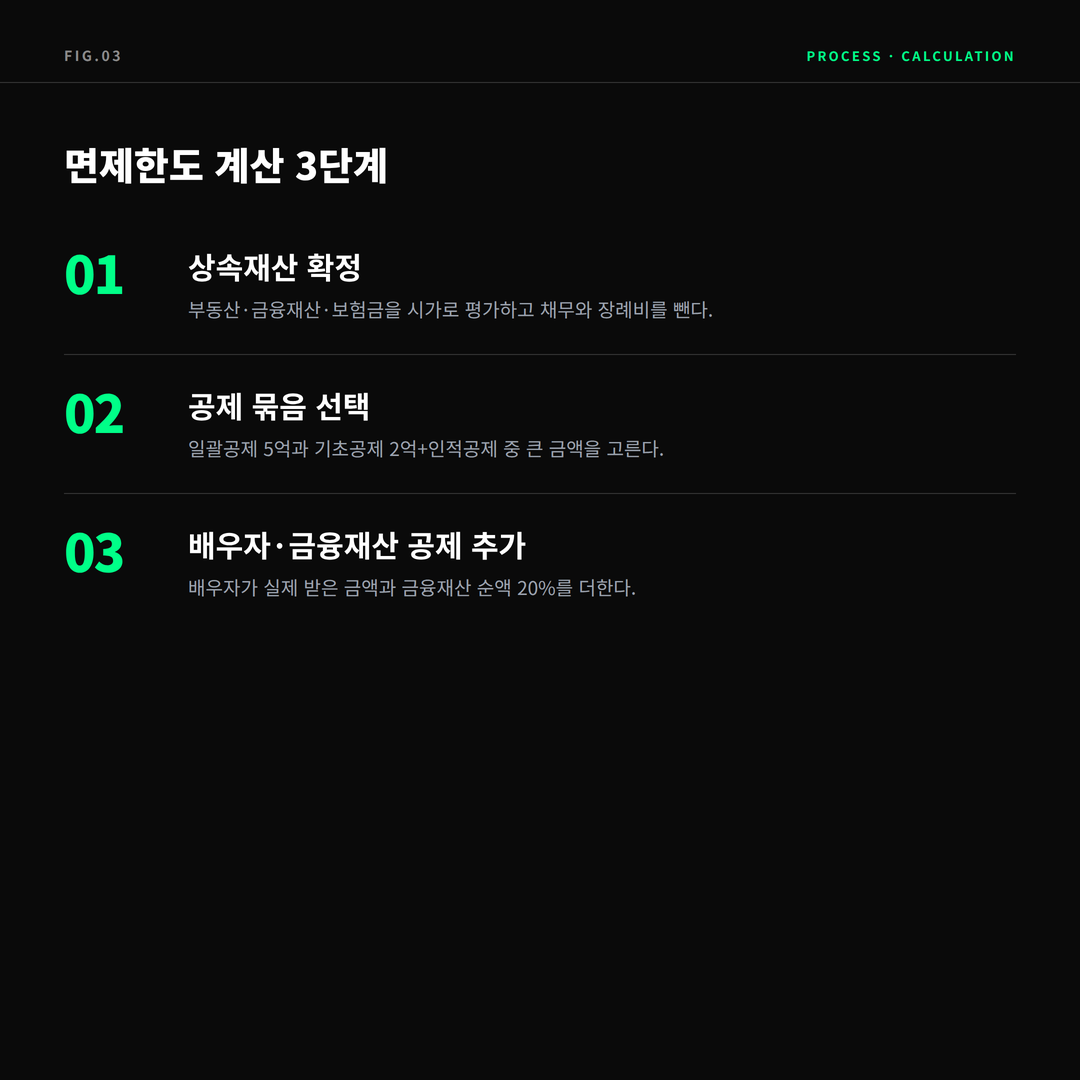
- 상속재산 확정 — 부동산은 시가(공시가격이 아니라 시가)로, 금융재산은 사망일 잔액으로 평가한다. 채무·장례비·공과금은 먼저 차감한다.
- 공제 묶음 선택 — 일괄공제 5억과 기초공제 2억+인적공제 중 큰 쪽을 고른다. 두 가지를 동시에 쓰지는 못한다.
- 배우자·금융재산 공제 추가 — 배우자 공제와 금융재산 공제는 위 선택과 별개로 더해진다.
숫자로 보는 예시
배우자와 자녀 2명이 아파트 12억과 예금 3억, 채무 1억을 상속받았다고 가정하자. 상속재산은 15억, 채무 차감 후 14억이다.
- 일괄공제 5억 적용
- 배우자 공제: 법정상속분 14억 × 1.5/3.5 = 6억 → 6억 적용
- 금융재산 공제: 예금 3억 - 채무 1억 = 2억 → 2억 초과분 없음, 전액 공제
- 과세표준 = 14억 - 5억 - 6억 - 2억 = 1억원
이 경우 세율 10%를 적용해 1,000만원 수준의 세금이 나온다. 같은 재산이라도 배우자 공제를 5억만 잡으면 과세표준이 2억으로 늘어난다.
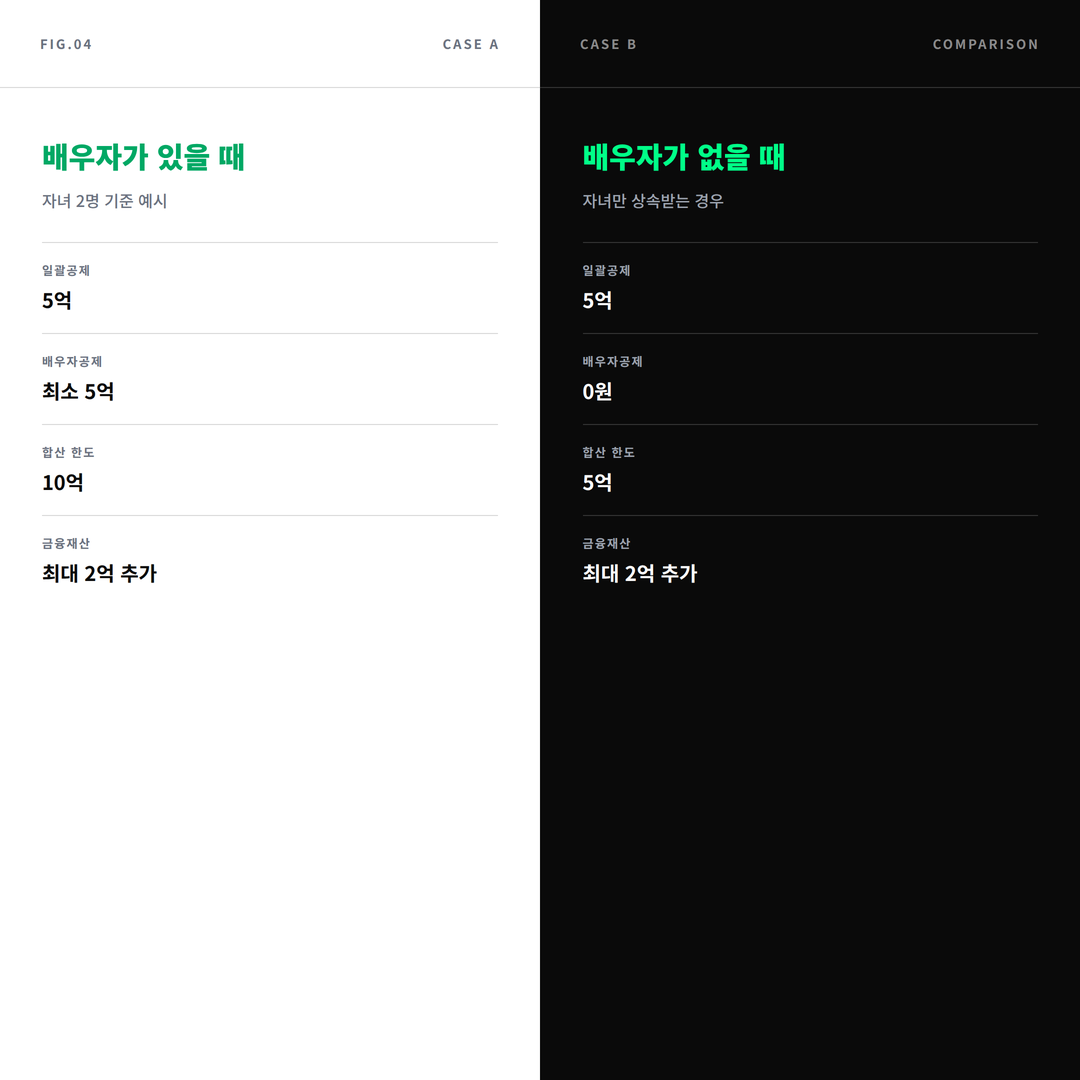
배우자 유무로 한도가 두 배 차이 난다
READ NEXT
보유세·양도세까지 함께 보기
2026 종부세 6개월 분납과 납부유예 250만원 기준·신청 기한 총정리 → 2026 상생임대인 양도세 비과세 요건 — 2년 거주요건 면제와 갱신계약 기한 →배우자가 없을 때 달라지는 것
배우자가 없으면 배우자 공제가 0원이 된다. 이때는 일괄공제 5억과 금융재산 공제만 남는다.
| 구분 | 배우자 있음 | 배우자 없음 |
|---|---|---|
| 일괄공제 | 5억 | 5억 |
| 배우자 공제 | 최소 5억 | 0원 |
| 금융재산 공제 | 최대 2억 추가 | 최대 2억 추가 |
| 실질 비과세 한도 | 약 10억 | 약 5억 |
자녀가 미성년자이거나 65세 이상 부모를 부양했다면 인적공제가 붙어 일괄공제 대신 기초공제+인적공제 조합이 유리해질 수 있다. 두 조합을 모두 계산해 큰 쪽을 고르면 된다.
자주 묻는 질문
Q. 일괄공제 5억과 배우자 공제 5억을 같이 받을 수 있나?
받을 수 있다. 일괄공제는 기초공제와 인적공제를 대신하는 성격이고, 배우자 공제는 별도 항목이다. 두 공제를 합쳐 10억까지 비과세가 되는 이유다.
Q. 세금이 0원이면 신고하지 않아도 되나?
법적으로는 낼 세금이 없으면 신고 의무가 없다. 다만 신고하면 상속재산의 취득가액이 인정되어, 나중에 그 부동산을 팔 때 양도차익이 줄어든다. 0원 신고를 권하는 이유가 여기에 있다.
Q. 상속세 신고 기한은 언제까지인가?
상속개시일이 속한 달의 말일부터 6개월이다. 예를 들어 5월 10일에 상속이 개시되면 11월 30일까지 신고해야 한다.
Q. 금융재산 공제는 예금만 해당되나?
예금·적금·주식·채권·보험금 등 금융재산 전반이 대상이다. 다만 금융재산에서 채무를 뺀 순액이 2억을 넘을 때 초과분의 20%를 공제하는 구조다.
Q. 배우자 몫을 자녀에게 모두 넘기면 유리한가?
단기적으로는 세금이 줄 수 있지만, 배우자 공제를 포기하는 만큼 공제 총액이 줄어든다. 배우자 생존 기간의 생활비와 이후 재차 상속까지 함께 계산해야 한다.
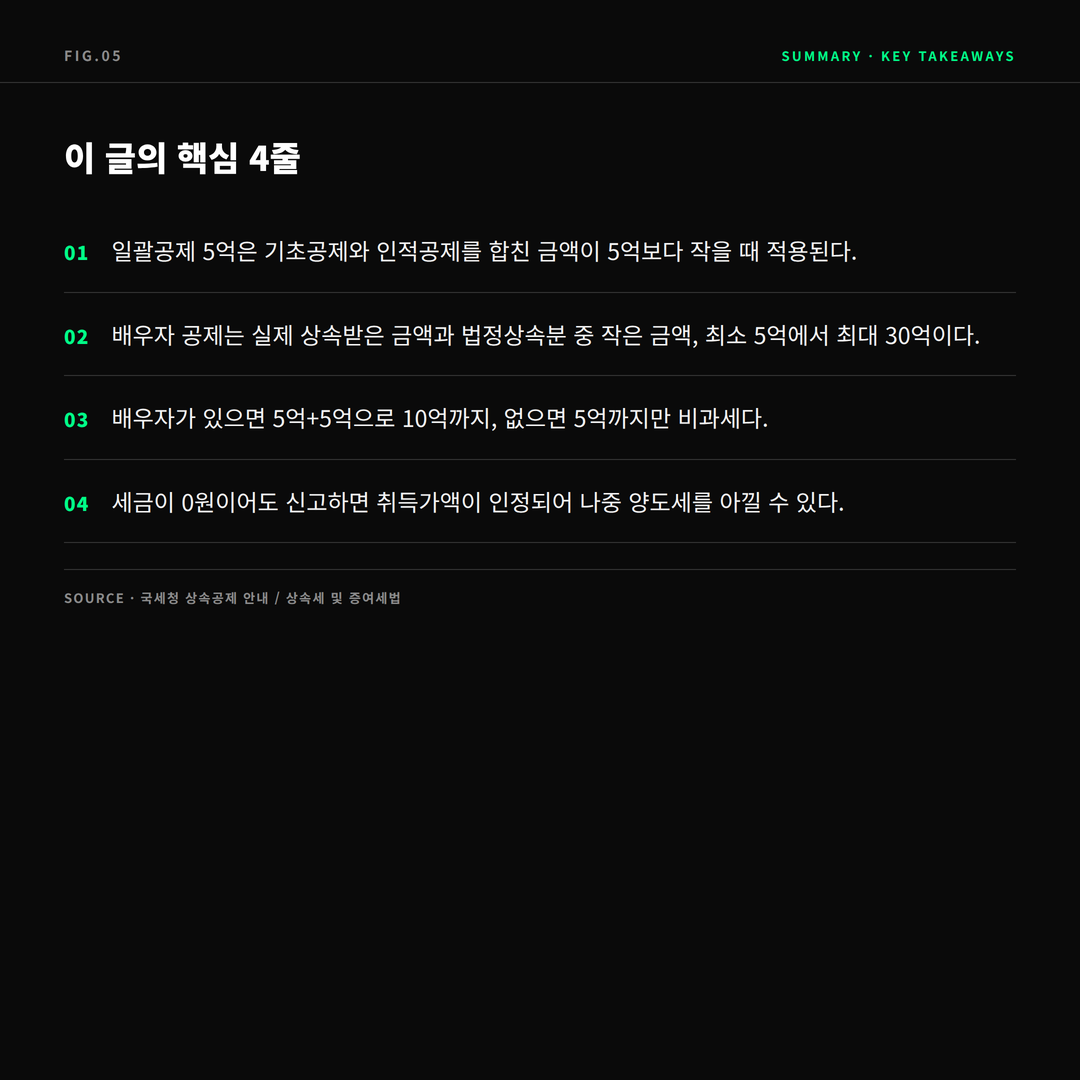
이 글의 핵심 4줄
핵심 요약
- 일괄공제 5억은 기초공제와 인적공제를 합친 금액이 5억보다 작을 때 적용된다.
- 배우자 공제는 실제 상속받은 금액과 법정상속분 중 작은 금액, 최소 5억에서 최대 30억이다.
- 배우자가 있으면 5억+5억으로 10억까지, 없으면 5억까지만 비과세다.
- 세금이 0원이어도 신고하면 취득가액이 인정되어 나중 양도세를 아낄 수 있다.
참고 · 국세청, 「상속공제」 · 「상속세 및 증여세법」 제19조(배우자 상속공제) · 제22조(금융재산 상속공제)
발행 2026.11.05 · 수정 2026.11.05 · 본 글은 일반적인 계산 구조를 설명한 것으로, 개별 사안은 세무 전문가 확인이 필요합니다.
'보험·재테크' 카테고리의 다른 글
| 2026 햇살론 유스(Youth) 신청 자격과 보증 신청 방법 — 무직·대학생 신청 조건, 한도·금리, 금융교육 이수까지 (0) | 2026.11.04 |
|---|---|
| 2026 주택연금 가입조건과 나이·집값별 월수령액 계산법 — 공시가 12억 기준, 중도해지 페널티 확인하기 (0) | 2026.11.04 |
| 2026 보금자리론 체증식 분할상환 신청 조건 총정리 — 만 40세 미만 초기 월 상환액 계산과 한도 극대화 (0) | 2026.11.03 |
| 2026 상생임대인 양도세 비과세 요건 총정리 — 2년 거주요건 면제와 갱신계약 체결 기한(12월 일몰) (0) | 2026.11.03 |
| 2026 한전 주택용 에너지캐시백 신청 방법 (1kWh당 최대 120원) (1) | 2026.11.02 |


