청년 버팀목 전세자금대출 대환은 이사 없이 같은 집(동일 목적물)에서도 가능하고, 시중은행 4~6%대 일반 전세대출을 주택도시기금 금리 연 2.2~3.3%로 갈아탈 수 있습니다. 중도상환수수료도 없어 갈아타는 비용 부담이 낮지만, 만 19~34세 무주택 세대주 등 자격 요건과 3~4주의 절차 기간은 미리 알아야 합니다. 이 글에서는 대환 요건, 절차, 필요 서류 8종, 실제 소요 기간까지 정리했습니다.
청년 버팀목 전세대출 대환
1. 갈아타면 얼마 아낄까? 금리 비교와 보정 안내
시중은행 일반 전세자금대출은 시중 금리가 반영돼 대략 연 4~6%대가 적용되고, 금리 상승기에는 5%를 넘긴 사례도 실제로 있습니다. 반면 청년전용 버팀목 전세자금대출의 기본 금리는 연 2.2~3.3%입니다(주택도시기금 상품 안내, 2026.10.29 기준). 우대금리 요건이 있다면 여기서 더 내려갈 수 있습니다.
예를 들어 1억 원 대출에서 금리 5% → 2.2%로 내려가면 연간 이자는 500만 원에서 220만 원으로, 연 280만 원(월 약 23만 원) 절감 효과가 납니다.
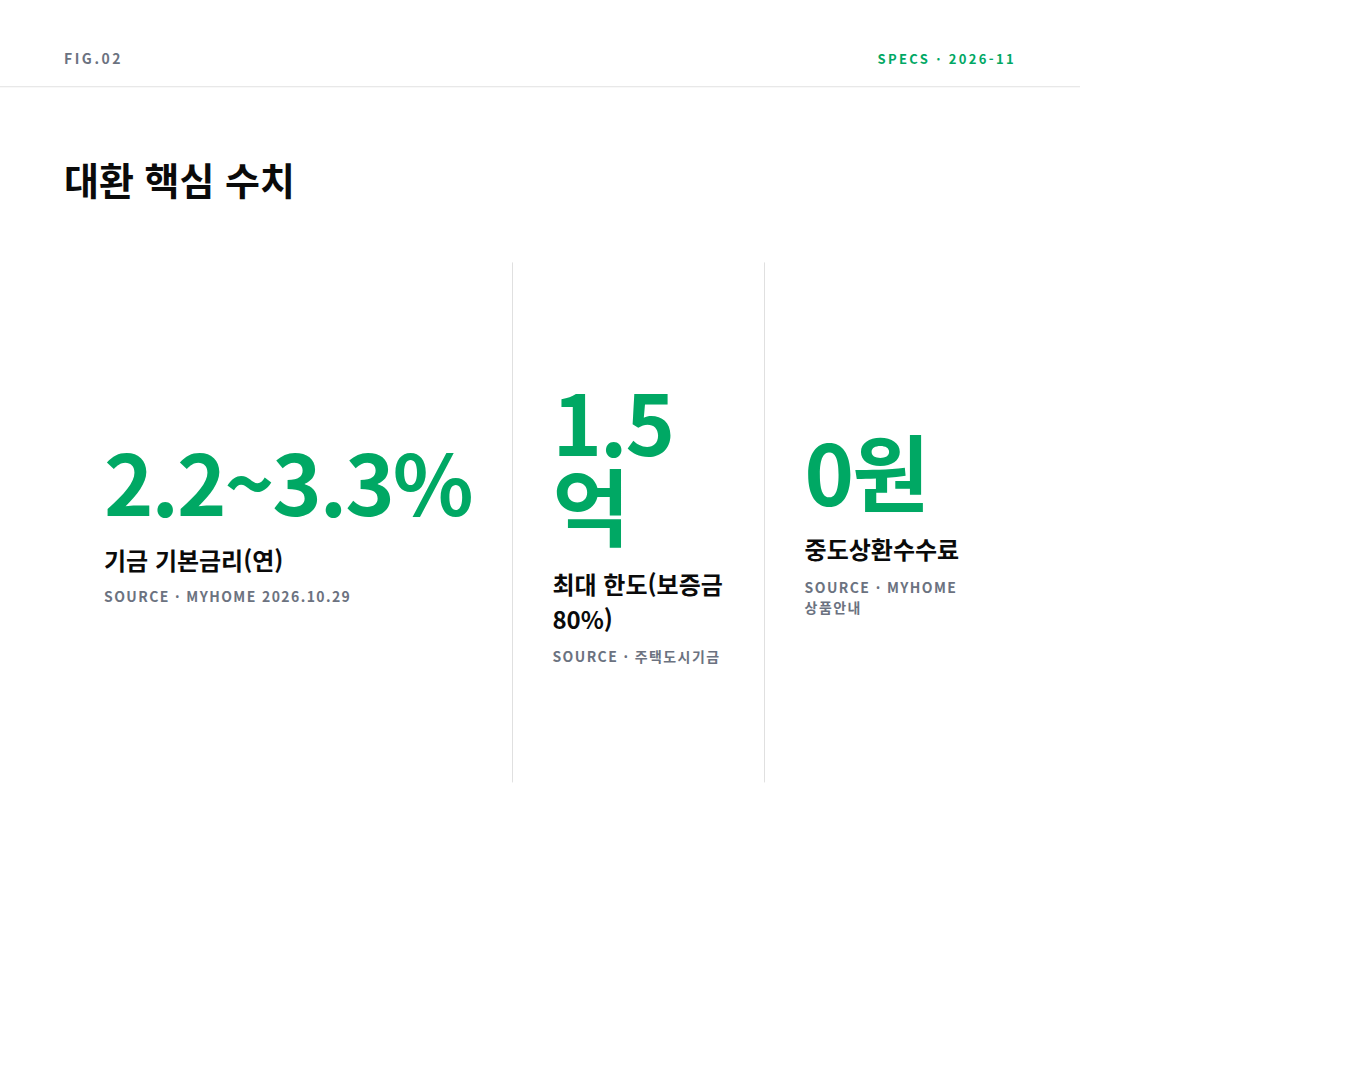
핵심 수치 3가지
2. 대환 요건 — 누가 갈아탈 수 있나
청년전용 버팀목 전세자금대출의 대출(대환 포함) 요건은 다음과 같습니다(출처: 주택도시기금 myhome.go.kr 상품 안내).
| 항목 | 요건 |
|---|---|
| 연령 | 만 19세 이상 ~ 만 34세 이하 세대주(예비세대주 포함) |
| 주택 소유 | 무주택 세대주 |
| 소득 | 부부 합산 연소득 5천만 원 이하 |
| 자산 | 순자산가액 3.45억 원 이하 |
| 한도 | 최대 1.5억 원 이내(임차보증금의 80% 이내) |
| 중도상환수수료 | 없음(대출계약 철회권: 서류 제공일 등 늦은 날부터 14일 이내) |
대환 핵심은 '동일 목적물 대환'입니다. 과거에는 이사를 가지 않고 갱신계약만 할 경우 증액분에 대해서만 대출이 가능했지만, 지금은 이사 없이 갱신계약만으로도 기존 대출 전액을 기금대출로 대환할 수 있습니다. 이때 집주인 양해를 구해 확정일자를 받은 갱신계약서를 준비해야 합니다.
3. 대환 절차와 필요 서류 8종
절차는 '기금e든든 사전 자산심사 → 은행 방문 신청 → 약정 → 실행' 순서이며, 실제 대환 경험 후기 기준 3~4주 정도 소요됩니다. 연말연초에는 집단대출 상담으로 지연될 수 있어 시기 배려가 필요합니다.
- 사전 확인: 거래 은행이 버팀목을 취급하는지, 동별 취급 지점이 어디인지 전화로 문의
- 기금e든든 신청: 사전 자산심사 신청(유효기간 약 1개월 — 너무 일찍 신청하면 만료되니 주의)
- 사전 자산심사 적격: 판정 후 필요 서류를 준비해 은행 방문, 대출 신청(약 1시간)
- 약정·실행: 은행 연락 후 약정서 작성 → 대출 실행 → 실행금으로 기존 대출 상환, 상환 증명서 팩스·제출
필요 서류 8종(실제 대환 사례 기준): ① 신분증 ② 주민등록등본(최근 5년 주소 변경이력 포함) ③ 주민등록초본(전출입 변동내역 포함) ④ 임차주택 등기부등본 ⑤ 건축물대장(아파트 제외) ⑥ 건강보험 자격득실확인서 ⑦ 재직기간 급여명세서 ⑧ 기존 대출 금융거래확인서. 여기에 확정일자 받은 갱신계약서, 가족관계증명서 등이 추가될 수 있습니다.
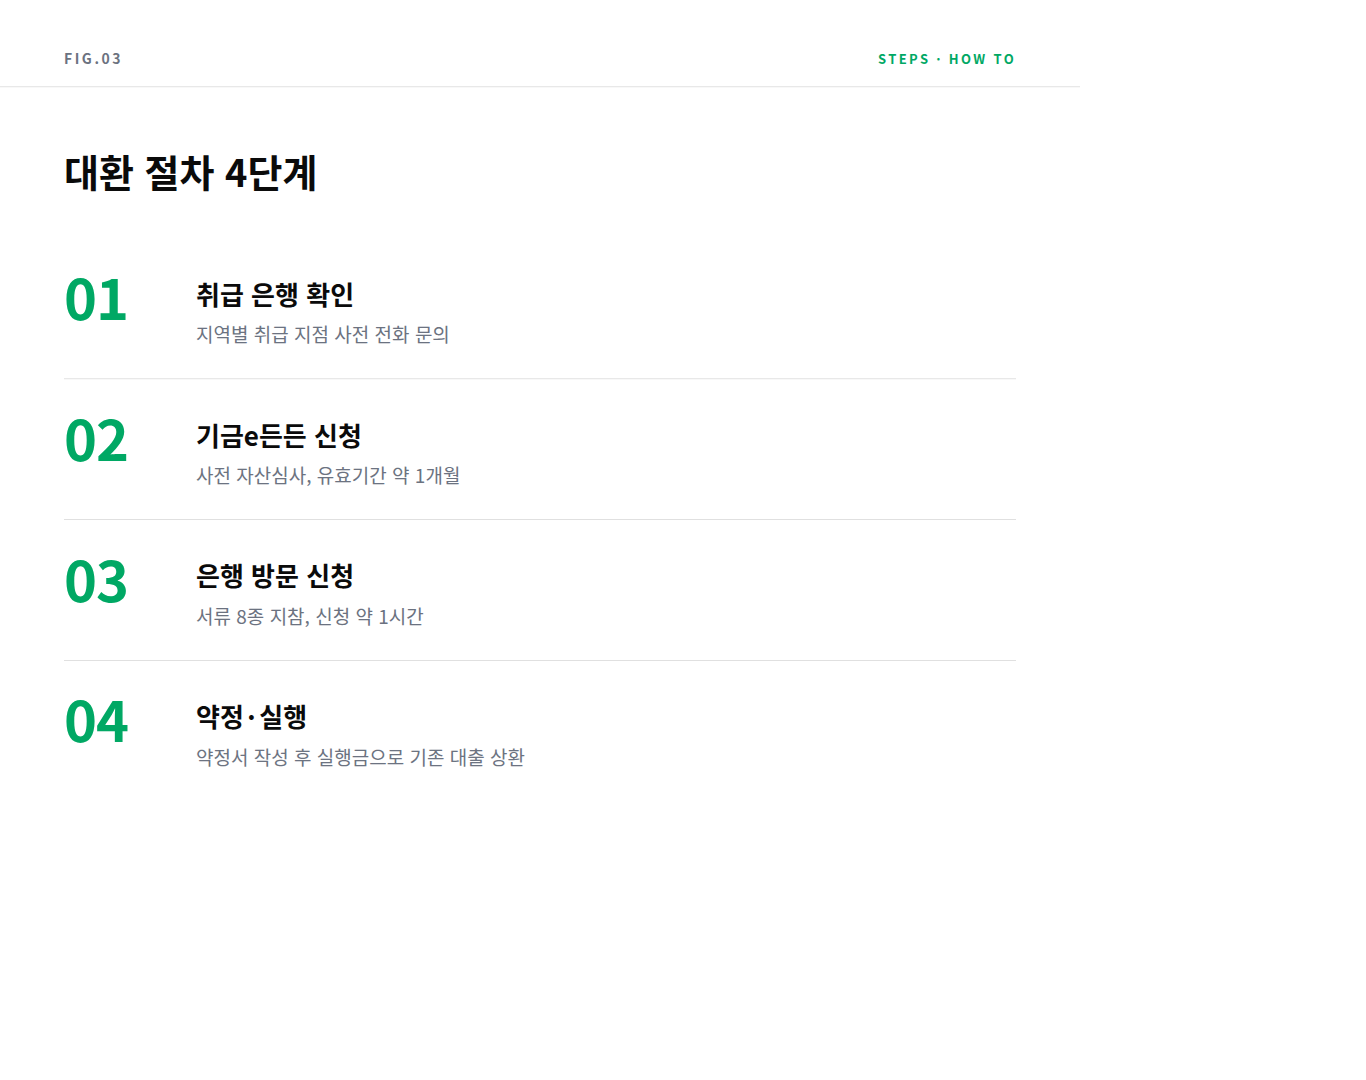
대환 절차 4단계
4. 대환 전 체크리스트 4가지
- 기존 대출 중도상환수수료 확인: 버팀목은 수수료가 없지만, 기존 은행 전세대출은 3년 이내 상환 시 중도상환수수료(부동산담보·변동금리 기준 연 0.55% 등, 2026년 신규 취급분)가 발생할 수 있습니다. 금소법상 3년 이내 상환분에만 부과 가능하므로 거의 만기가 가까운 대출이라면 갈아탈 이익이 줄어듭니다.
- 적용 금리 미리 계산: 소득·우대 요건별 최종 금리를 취급 은행에 문의해 연 이자 절감액을 먼저 계산하세요.
- 갱신계약서 + 확정일자: 대환 서류의 핵심입니다. 집주인 양해를 미리 구해 두세요.
- 기금e든든 심사 시기: 자산심사 유효기간(약 1개월)과 대출 실행 예정일을 맞추고, 연말·연초 집단대출 성수기를 피하면 기간이 짧아집니다.
FAQ — 자주 묻는 질문
- Q1. 이사 안 하고 기존 집에서도 대환이 되나요?
- 네. 동일 목적물 대환이 가능합니다. 갱신계약이라도 대환이 가능하며, 확정일자를 받은 갱신계약서를 준비하면 됩니다. 실제 대환 사례에서도 이사 없이 갱신계약만으로 기존 은행 전세대출을 버팀목으로 교체했습니다.
- Q2. 대출 절차는 얼마나 걸리나요?
- 사전 자산심사 포함 통상 3~4주입니다. 서류 누락이나 연말연초 집단대출 상담 기간이 겹치면 더 길어질 수 있으니, 만기 상환 일정 대비 여유를 두고 시작하는 것이 안전합니다.
- Q3. 부부합산 연소득이 5천만 원을 조금 넘으면 완전히 불가능한가요?
- 청년전용 버팀목은 소득 5천만 원 이하가 요건이라 초과 시 해당 상품은 어렵습니다. 대신 소득 제한이 완화된 일반 버팀목 전세자금대출(부부합산 연소득 7천만 원 이하 등, 연 2.5~3.5%)을 확인해 볼 수 있습니다. 요건은 주택도시기금 안내(myhome.go.kr)에서 확인하세요.
- Q4. 대환하면 기존 대출은 어떻게 상환되나요?
- 기금대출금이 본인 계좌로 실행되면, 그 자금으로 기존 은행 대출을 직접 상환합니다. 상환 후 대출원금·이자상환 증명서를 새 취급 은행에 제출해 대환 완결 서류로 마무리합니다.
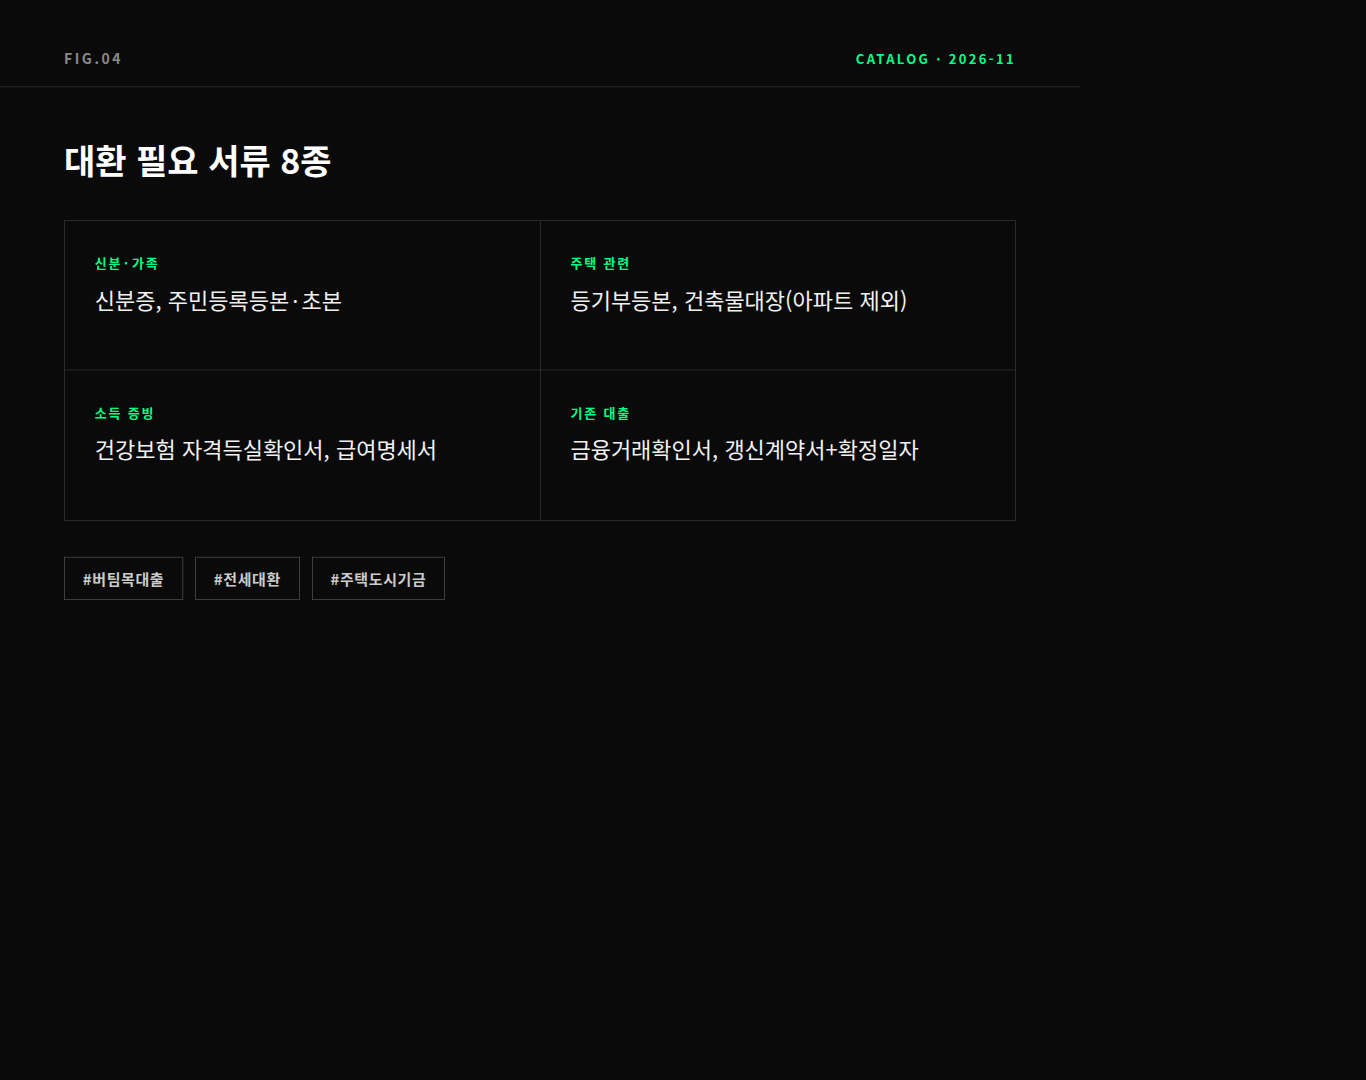
필요 서류 카탈로그
- 동일 목적물(갱신계약 포함)에서도 전액 대환이 가능하다 — 이사는 필요 없다.
- 시중은행 4~6%대 → 기금 연 2.2~3.3%(2026.10.29 기준), 우대 요건 시 추가 인하.
- 중도상환수수료 0원, 단 기존 은행대출의 수수료(3년 이내 상환분)는 사전 확인.
- 절차: 기금e든든 사전심사 → 은행 방문 → 약정 → 실행, 소요 약 3~4주.
- 요건: 만 19~34세 무주택 세대주, 부부합산 연소득 5천만 이하, 순자산 3.45억 이하.
청약·주거 자금 계획과 함께 보면 방향이 더 명확해집니다. 관련 글로 2026 청년 주택드림 청약통장 전환 요건과 2.2% 주택드림대출 갈아타기 전 5가지를 함께 확인해 보세요.
참고 자료
· 주택도시기금, 청년전용 버팀목 전세자금대출 — https://www.myhome.go.kr/hws/portal/cont/selectYouthPolicyYouthOnlyCrutchLoanView.do
· 국민은행·은행권 중도상환수수료율 안내(2026년 신규 취급분)
· 청년전용 버팀목 전세자금대출 대환 후기(동일목적물/기간/서류) — https://m.blog.naver.com/hystory1013/223338451328
· 경기주거복지포털, 버팀목 전세자금대출 금리우대 안내
'보험·재테크' 카테고리의 다른 글
| 2026 청년 주택드림 청약통장 전환 요건과 2.2% 주택드림대출 | 갈아타기 전 5가지 (0) | 2026.11.01 |
|---|---|
| 2026 분양권 전매 양도소득세율 계산법: 1년 미만 77%·1년 이상 66% 실효세율과 필요경비 공제 기준 총정리 (0) | 2026.10.30 |
| 전세보증보험 HUG·HF·SGI 3사 비교 총정리: 공시가 126% 룰·보증료율 계산과 가입 거절 대처법 (2026) (0) | 2026.10.30 |
| 2026 종부세 6개월 분납과 납부유예 | 250만 원 기준·신청 기한 총정리 (0) | 2026.10.29 |
| 종부세 부부 공동명의 vs 단독명의 | 공시 18억이 분기점인 이유 (0) | 2026.10.29 |


